Return Business Insights

管理会计系统,救不了算不清的价值链

Scaling up the system amplifies clarity—but also chaos. If your value chain's costs remain unclear, even the most expensive software merely digitizes that chaos.

Hongzhu Management Accounting
2026, 11, 7
7minute read
Original
管理会计系统Value Chain成本核算数据治理
管理会计系统,救不了算不清的价值链

一家年营收数亿元的制造企业,花了半年选型、三个月实施,管理会计系统终于上线。第一个月的经营分析会上,财务总监发现,系统算出的产品毛利与业务部门的判断仍然对不上。追问下去,问题不在软件:车间领料按批次记录,仓库入库按品种记录,两套数据从来没有对齐过。

这类故事在中小制造企业里并不罕见。系统是放大器,它放大清晰,也放大混乱。上线之前没有算清的价值链,不会因为一套软件而自动变得清楚。

没有成本对象,系统只是电子总账

传统财务核算以科目为中心,材料、人工、制造费用按大类归集,足以出具对外报表。管理会计以对象为中心,它关心的是某张订单、某个产品族、某条产线到底赚不赚钱。两者的精度要求相近,提问方式却不同。

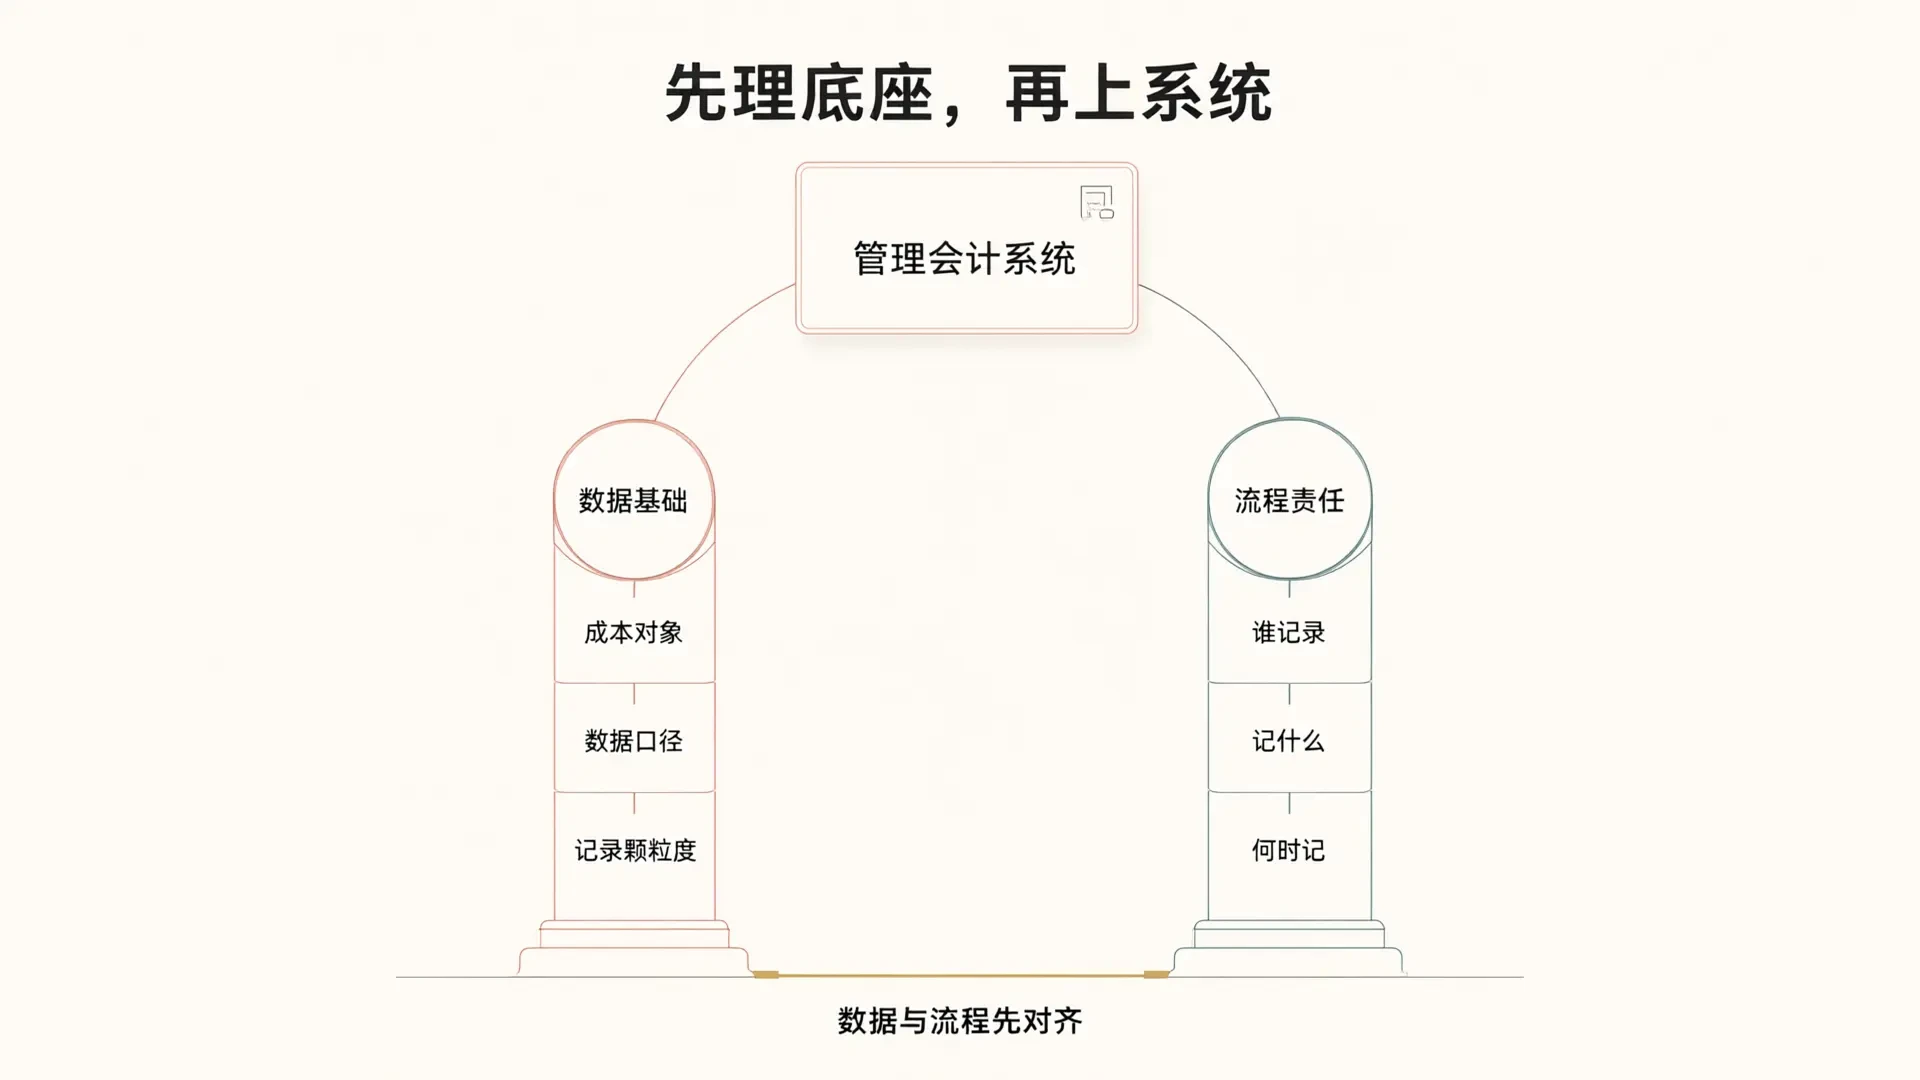
系统能回答什么问题,取决于成本对象定到哪一层。材料只按大类归集,企业就无法判断单张订单的真实毛利;人工只按部门分摊,就无法识别哪道工序在吞噬利润。颗粒度也不是越细越好。数据采集有成本,过细的口径会让车间疲于填表,最后用估算应付。可行的做法是先列出企业真正要回答的三到五个决策问题,再倒推需要的数据颗粒度。

这项工作必须在选型之前完成。否则系统供应商只能按标准模板配置,企业拿到手的是一套精致的电子总账。

价值链是数据的地图

价值链成本管理把经营活动拆成研发设计、采购、生产、仓储、销售、售后,再把制造环节向下拆到工序。每个活动挂上资源动因:材料对应BOM,人工对应工时,设备对应机时,能源对应表计。它交付的更像一张地图,标出钱在哪个环节发生、数据该在哪里采集。

画这张地图时有两处判断容易出错。活动边界按责任中心划分,还是按工艺路线划分,决定了数据由谁负责;动因按因果关系选择,还是按数据可得性选择,决定了分析是否站得住。两者冲突时,应先保证因果关系的正确,再用替代动因过渡,并在口径字典里注明偏差。

我们服务制造企业时通常建议从贡献毛利最高的两三个产品族入手。范围收窄,动因才容易验证;验证通过,再向其他产品线复制。
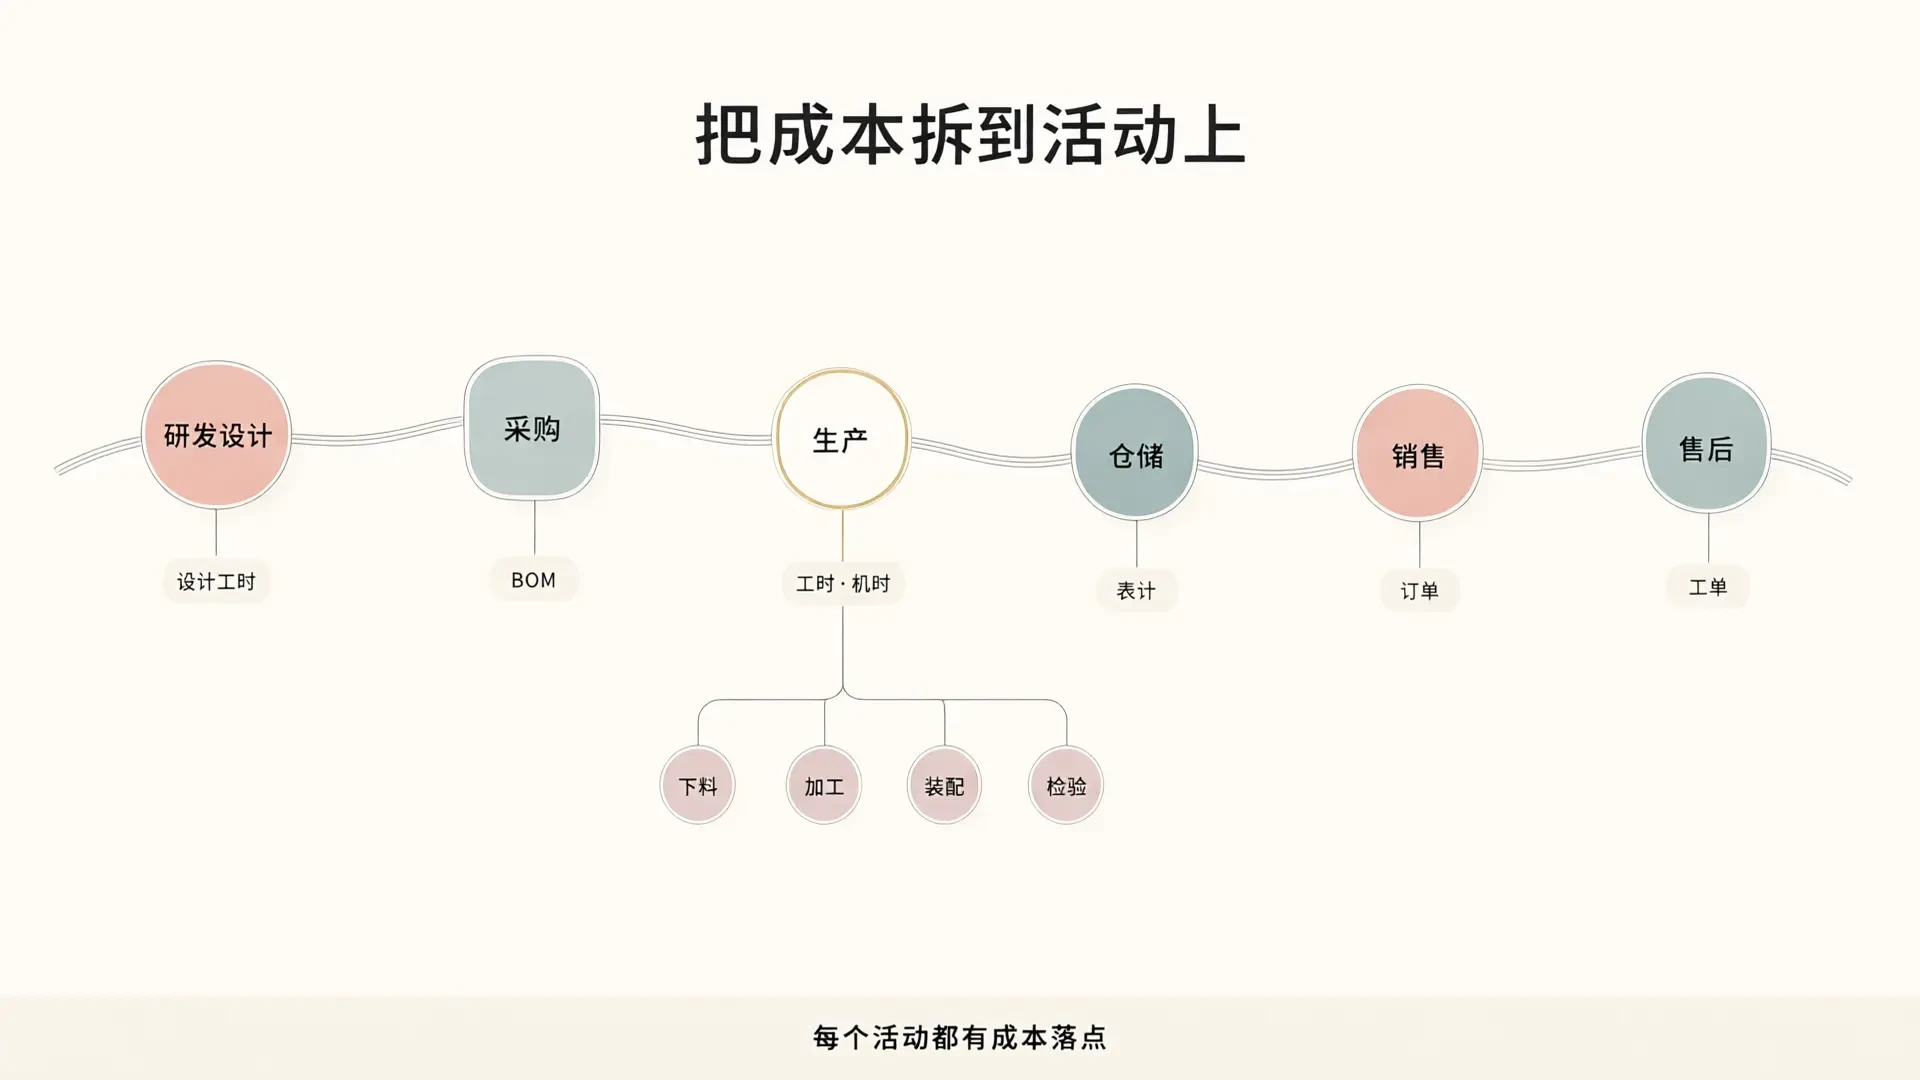
价值链各活动与对应资源动因的拆解关系

断点总在交接处

价值链图画完,断点会自己浮出来。数据断点表现为同一项业务存在两套口径:仓库的入库数量含退货,采购的到货数量不含;车间的工时含待料时间,财务的工时只算有效作业。单看每个部门都合理,合在一起就无法对账。

流程断点则出现在交接环节。领料需要车间、仓库、财务三方确认,任何一方延迟,数据就滞后;委外加工的回货检验没有记录,成本就无法追溯到批次。流程断点的本质是责任没有落到岗位。系统上线后不会修复它,只会把它固化。

排查方法并不复杂:从销售订单出发,沿单据流走到收款记录,每一站只问三个问题——谁记录、记什么、什么时候记。答不上来的节点,就是上线前必须补齐的缺口。
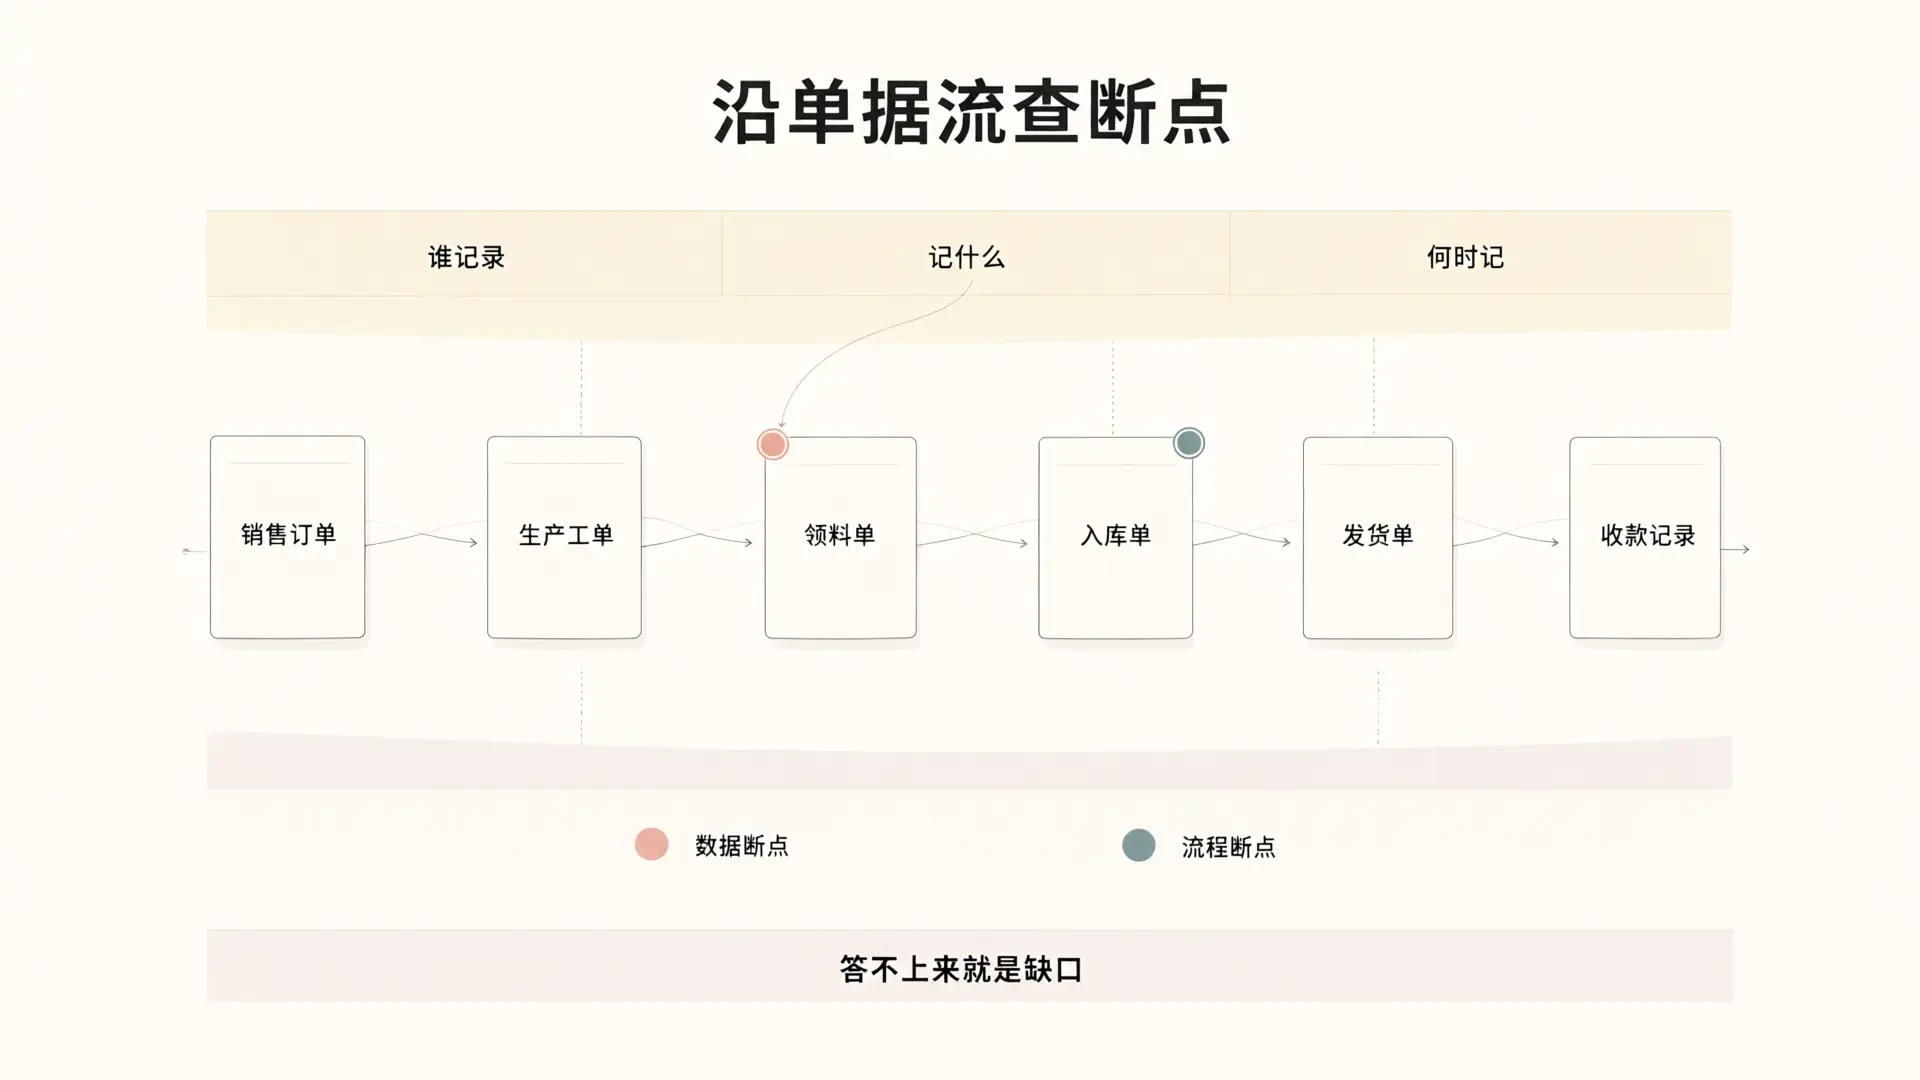
沿单据流排查数据断点与流程断点的方法

先跑通一个闭环,再谈全面上线

企业不必等到所有环节都完美才启动系统。更稳妥的顺序是选一个产品族或一条产线跑通闭环,验证成本动因是否合理、口径字典是否够用、跨部门交接是否顺畅。这个过程中沉淀的主数据、编码规则和审批流程,会成为全面上线的模板。

需要划清边界:价值链成本管理解决的是数据与流程的底座问题,不能替代系统选型,也不能替代组织绩效机制的配套设计。它让企业在投入软件之前,先知道自己要管什么、数据从哪里来、责任落在谁身上。
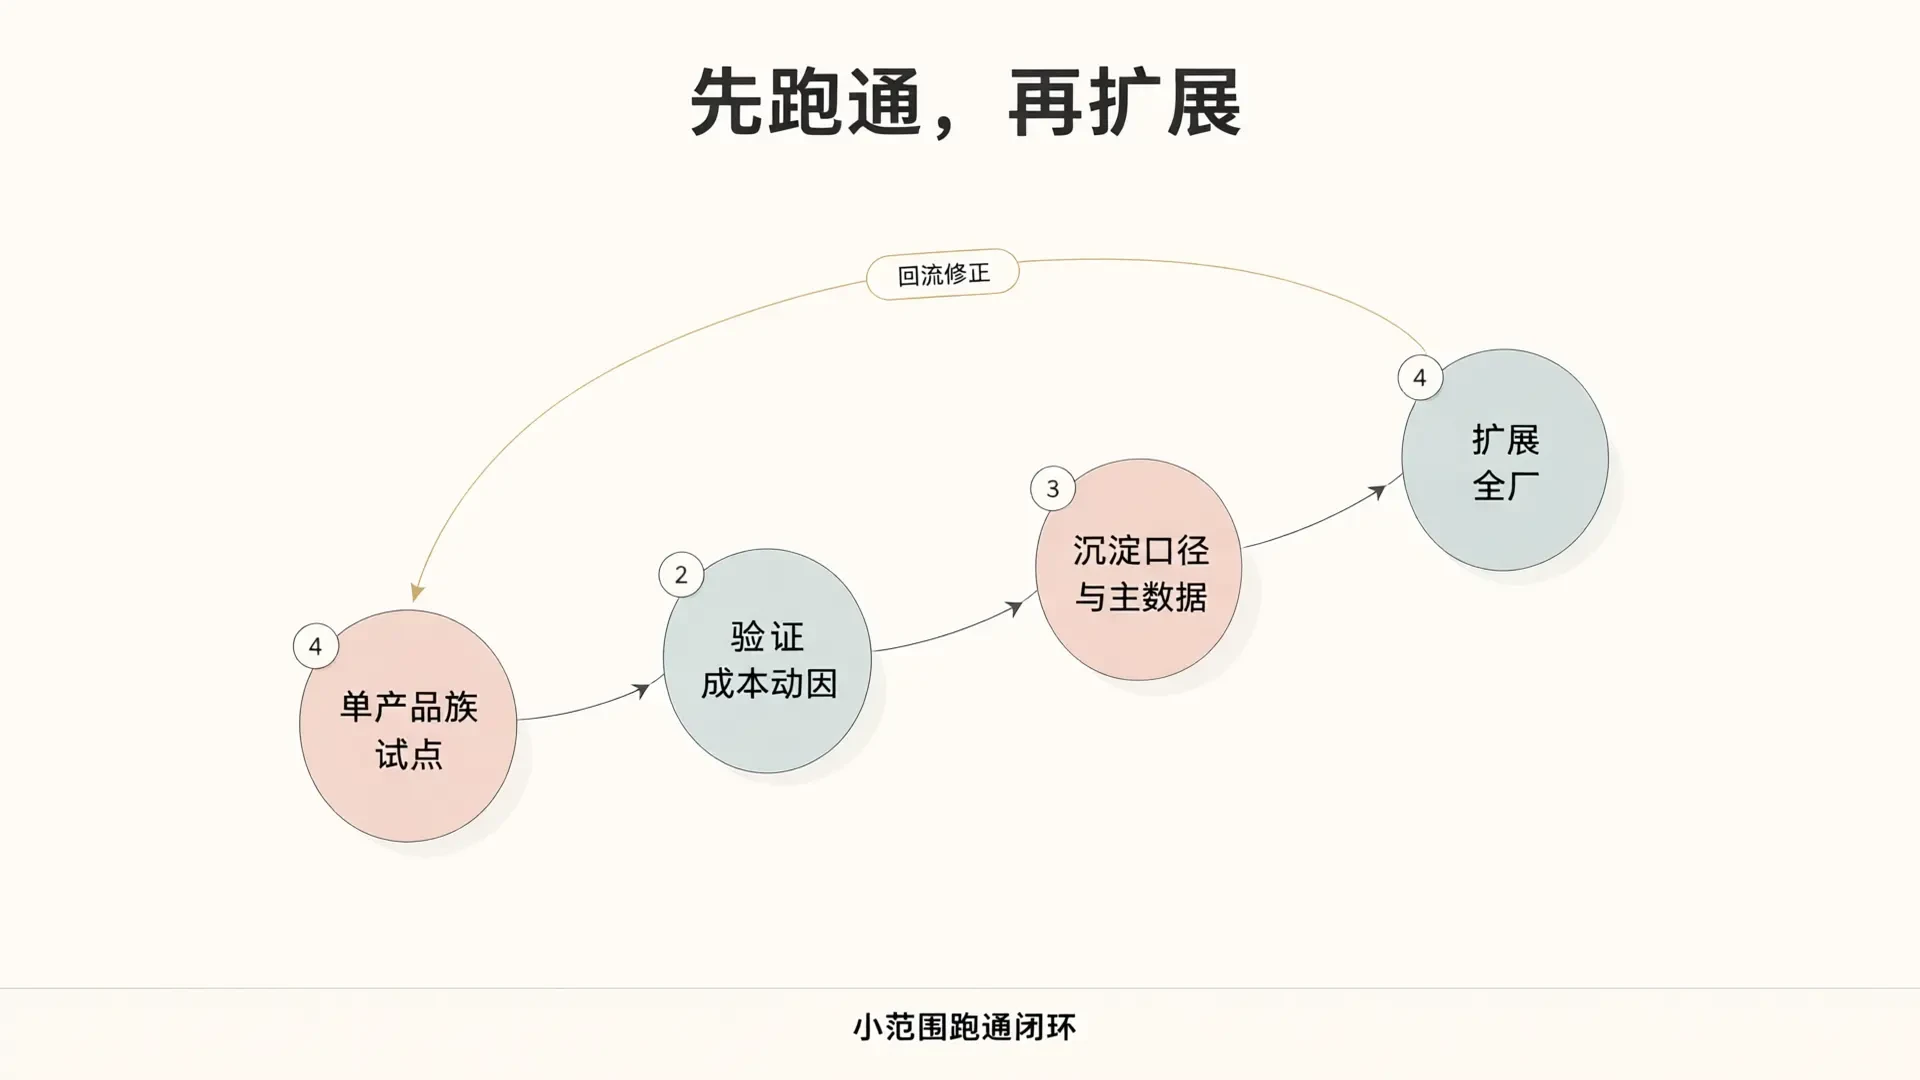
先小范围跑通、再扩展全厂的上线推进顺序

管理会计系统真正的门槛在组织一侧:企业是否愿意先把价值链上的数据关系和责任关系重新确认一遍。IT预算反而不是决定因素。我们在制造业项目中把这一步称为"先理账、再上系统"。账理清了,系统才可能支撑业财融合、降本增效和控制经营风险;理不清,再贵的软件也只是把混乱搬到了屏幕上。

Originality Statement

This article is an original work by Hongzhu Management Accounting and represents the author's personal views only. Unauthorized reproduction is strictly prohibited. For reprint permissions, please contact us.

Return Business Insights
Share article
Share to:

Recommended for you

You may also like

Insights

Executive Profit Leakage Report: Metrics to Pinpoint Profit Loss by Specific Process

Reverse-engineer design metrics from profit, decompose result variances into drivers and actionable interventions, and pinpoint profit leakage to specific stages.

2026/11/7
6minutes
Read full article
Insights

Manufacturing Focus: Integrating the QSC System into Cost Control and Performance Evaluation

Manufacturing cost control often gets stuck at procurement negotiation and labor hour compression, leading to higher rework rates and delivery delays. This article deconstructs the QSC framework (Quality, Service, Cleanliness) into a measurable, allocable, and billable management accounting structure, providing concrete guidance on measurement standards, quality cost account restructuring, and performance appraisal weighting.

2026/10/29
10minutes
Read full article
Insights

Cost Control Pitfalls: Why Your Cost Reduction Plans Keep Failing

Cost control isn't just about cutting expenses. This article debunks common cost control misconceptions and shares a sustainable approach to reducing costs and improving efficiency, including cost structure analysis and standard costing systems.

2026/10/8
9minutes
Read full article

Need professional financial advice?

Book a free consultation now to get your exclusive management accounting solution

Get in Touch
Zhe ICP Prep 2026036241 No. -1|Zhejiang Public Security Bureau Internet Security Filing No. 33018502002605