多数企业主看财务报表,能看到最后的净利润,看不到利润在哪一步被消耗掉。科目式报表回答的是"这个月花了多少",回答不了"这笔钱花在哪道工序、哪个客户、哪次决策上"。红竹在管理会计实务中反复处理同一个问题:把利润的去向拆到可以动手的位置。这也是《老板经营价值报表》的设计起点——它不是一个更漂亮的利润表,而是一套把结果指标逐层还原为经营动作的指标结构。
从利润倒推,而不是从科目正推
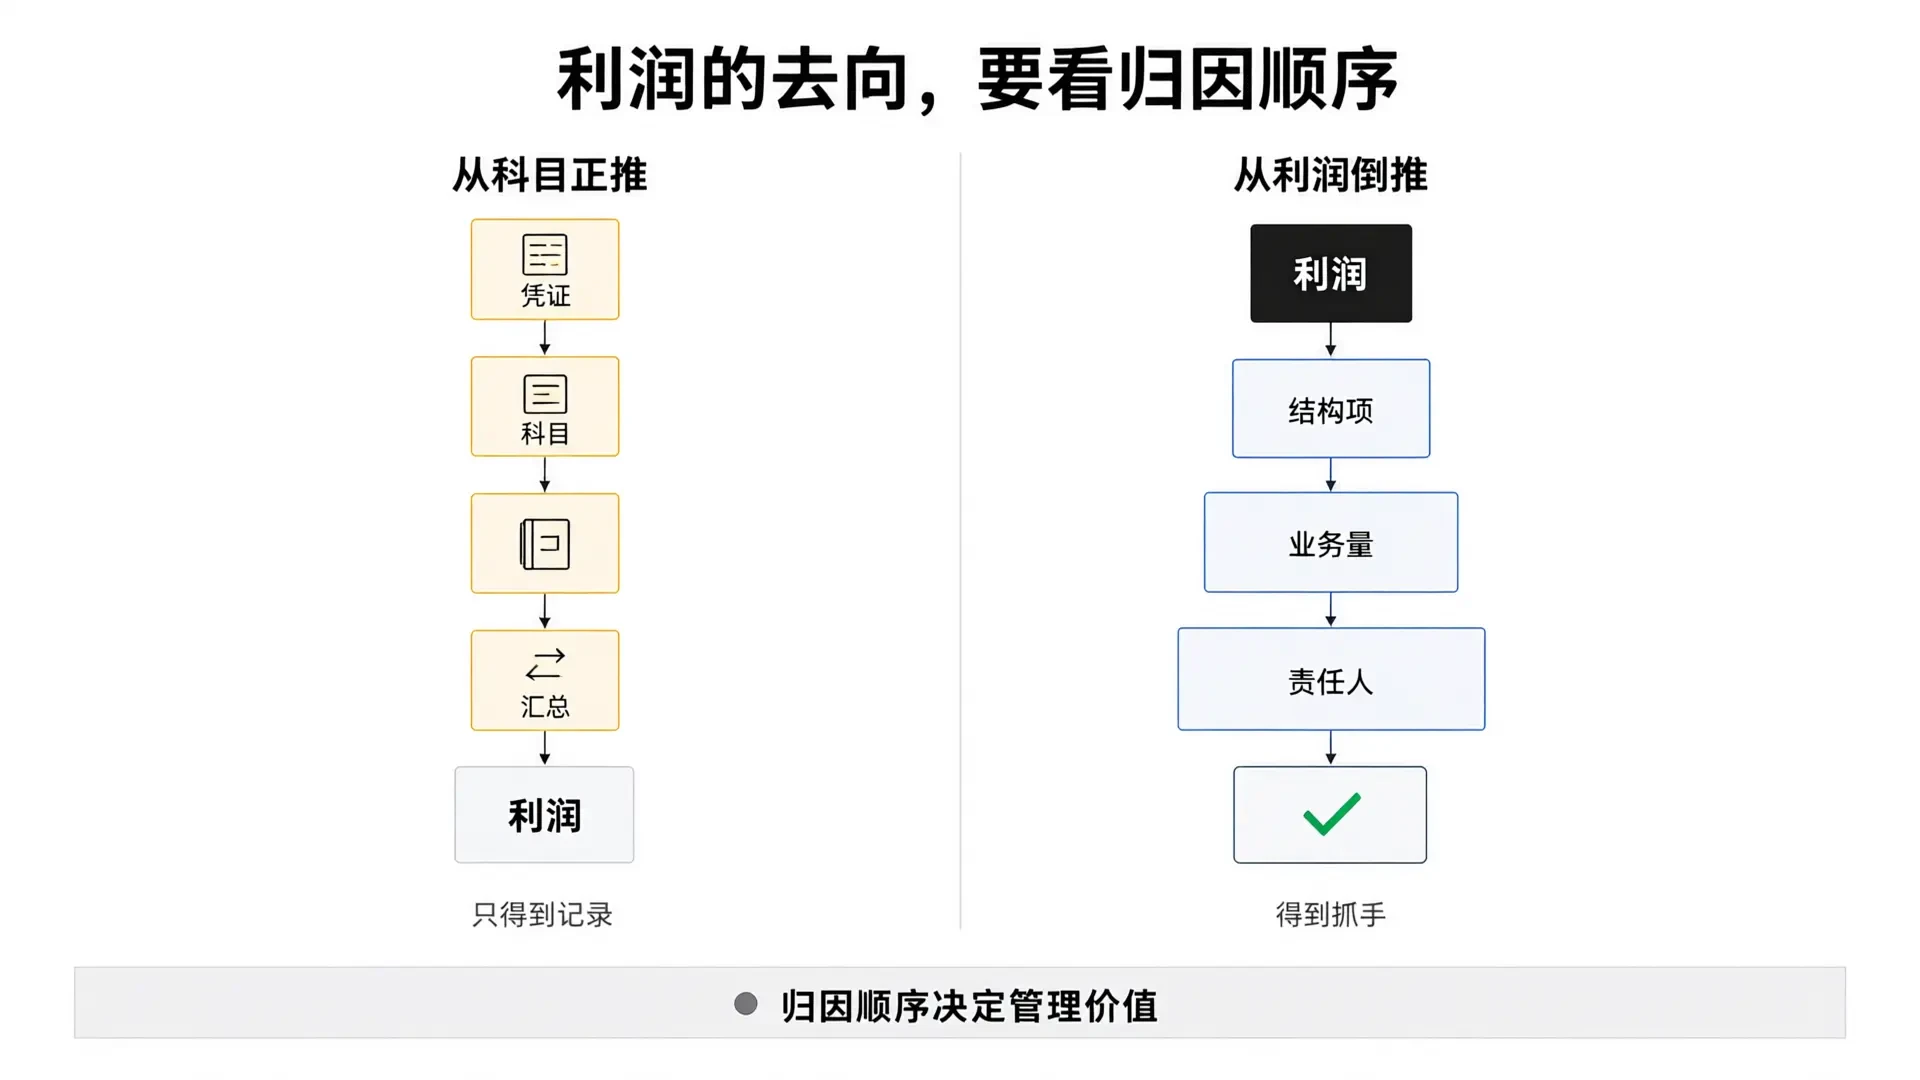
按会计科目排列的报表,天然是"发生顺序";老板需要的却是"归因顺序"。两者的差别在于起点。科目从凭证出发,一路汇总到利润;指标设计从利润出发,反向追问每一块钱的来路。
我们采用的顺序是:先确定利润的构成,再确定每个构成项由哪些业务量决定,最后确认这些业务量由谁、在什么节点可以改变。正向排列得到的是记录,反向追问得到的才是抓手。一张报表如果只让阅读者知道"利润下降了",它的管理价值有限;能让人指出"下降发生在客户结构、单耗和返工三处",它才开始产生决策价值。
指标分三层:结果、驱动、可干预
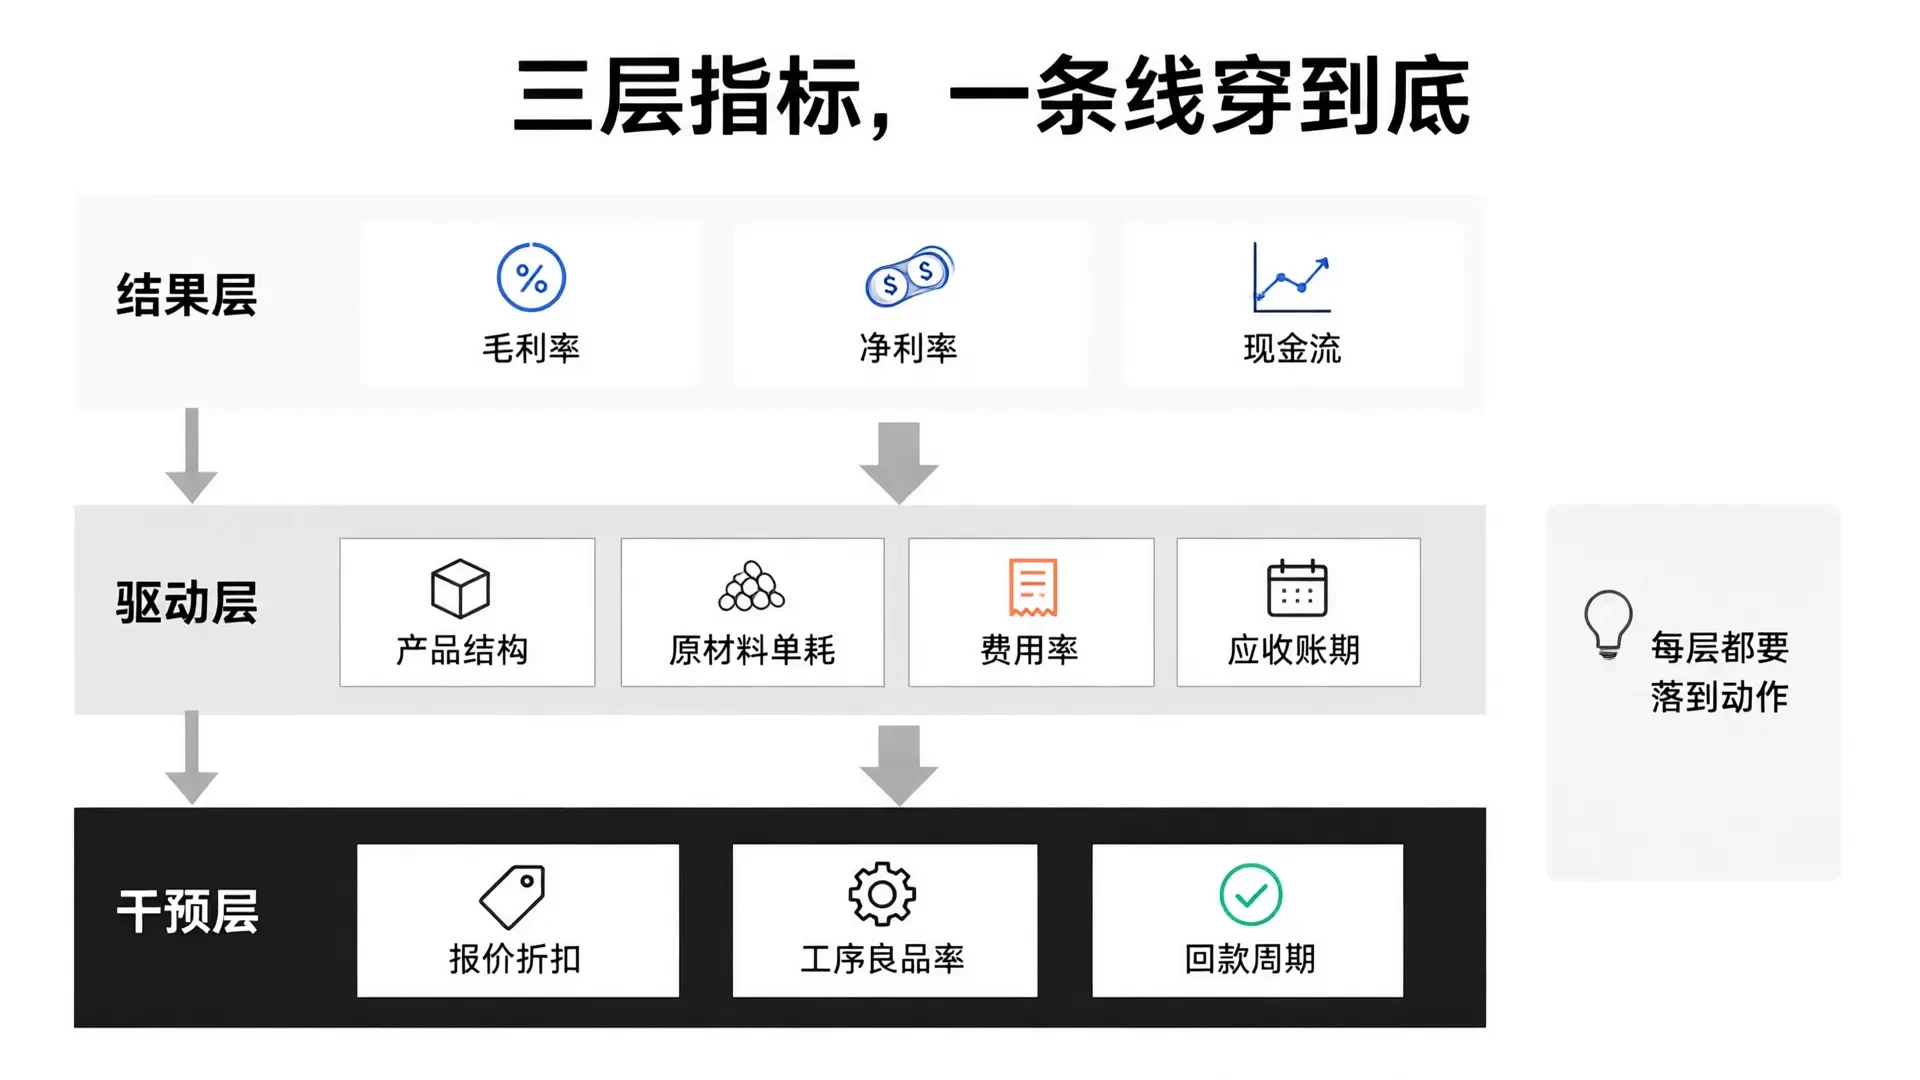
报表内部按三层组织。第一层是结果指标,包括毛利率、净利率和经营性现金流,作用是给出偏差的方向和幅度。第二层是驱动指标,把结果拆成可计算的结构项,例如产品结构、单位售价、原材料单耗、人工工时、费用率、应收账期。第三层是干预指标,直接对应具体动作,例如某类订单的报价折扣、某道工序的良品率、某个客户的回款周期。
三层之间必须保持可对应的关系。任何一个结果指标的异常,都应当能在第二层找到结构解释,在第三层找到至少一个可执行动作。反过来,如果某项指标在第三层找不到责任人,它就只能算统计,不能算管理指标。这条约束决定了报表的取舍:宁可少几列数据,也不留一层悬空的数字。
五分钟怎么走完:一次简化的定位演示
以下是一个简化示例,用于说明阅读顺序,数字为便于理解设定的假定值,不代表任何具体企业。
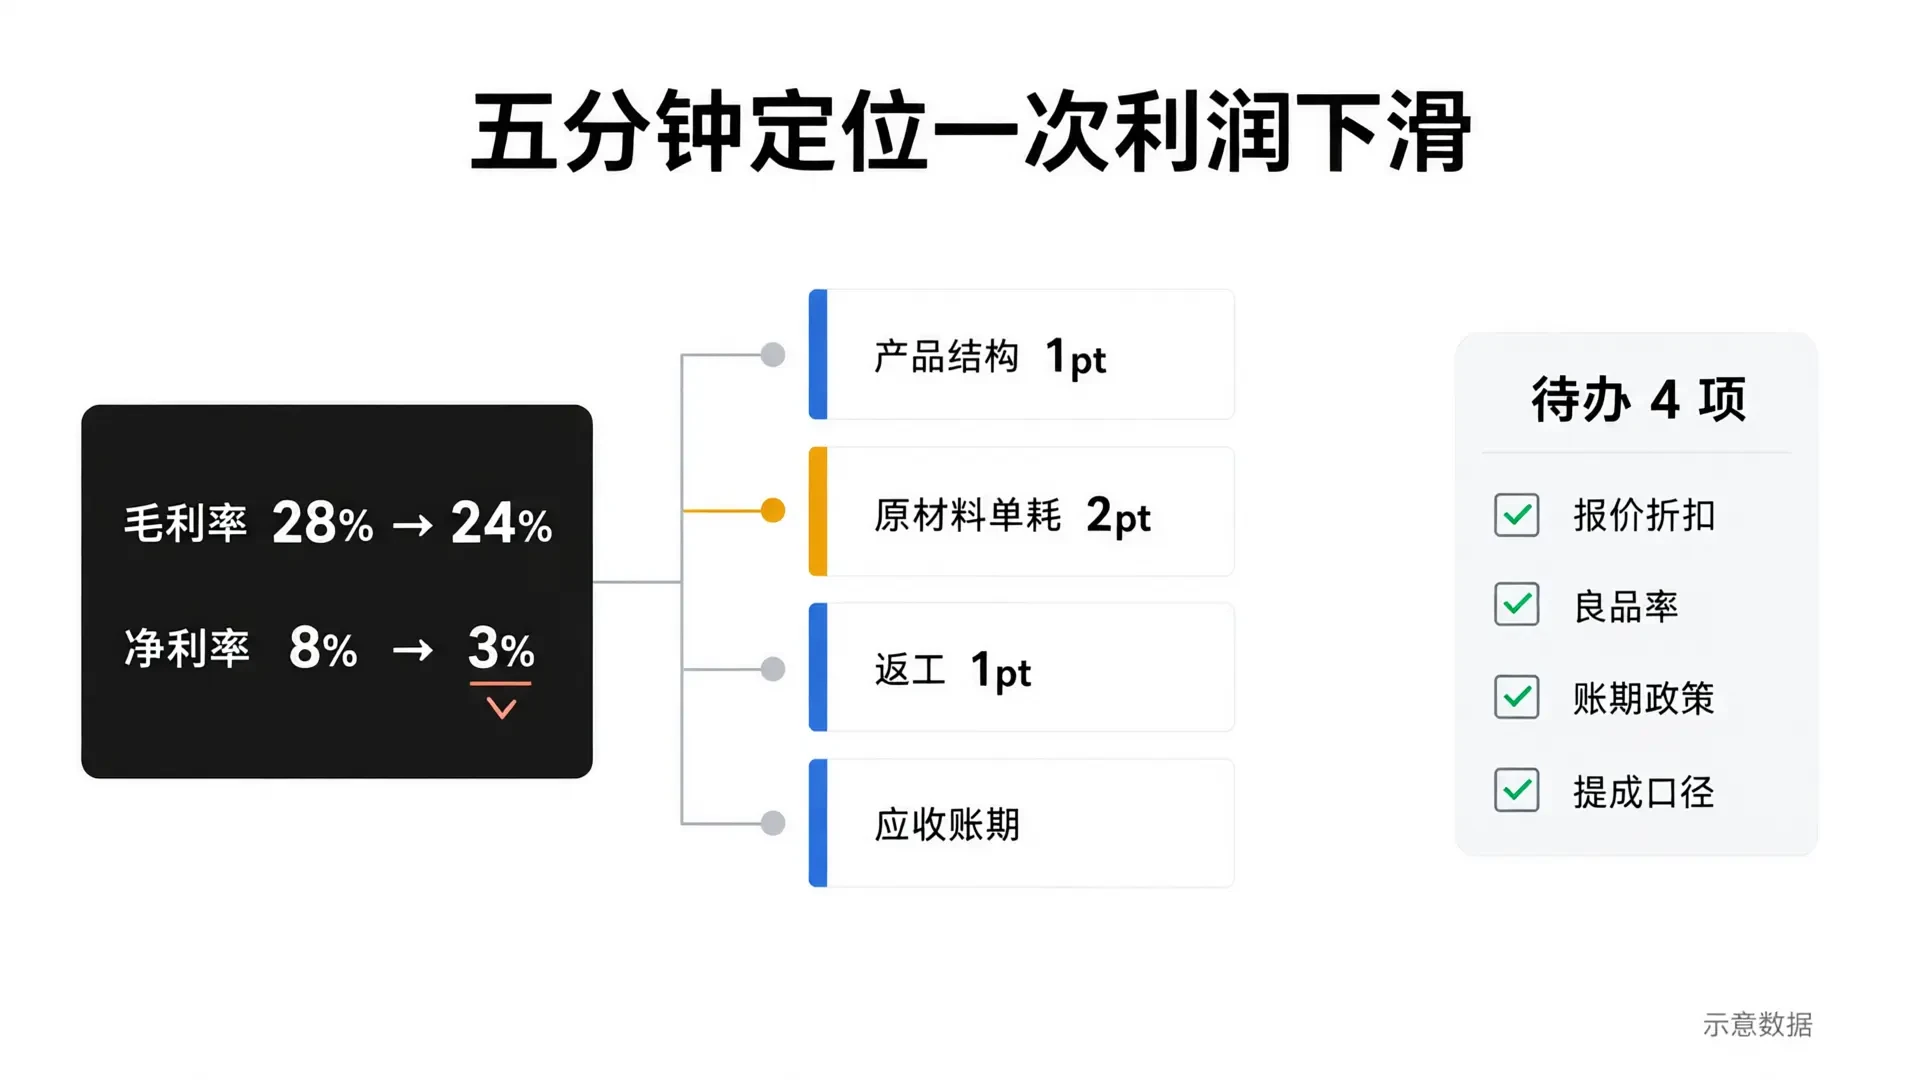
假定一家制造企业年营收五千万元,毛利率由 28% 降到 24%,净利率由 8% 降到 3%。第一分钟只看结果层:毛利下降 4 个百分点,费用率上升 2 个百分点,两项叠加解释了净利的全部降幅,说明问题不在营业外。
接下来两分钟进入驱动层。毛利端的 4 个百分点可以继续拆:产品结构变化贡献 1 个百分点,原材料单耗上升贡献 2 个百分点,返工带来的额外工时与损耗贡献 1 个百分点。费用率上升的 2 个百分点,主要来自应收账款账期拉长后增加的利息与坏账计提。到这里,利润流失已经从"利润下降"缩小到四个具体项。
最后两分钟落到干预层。单耗上升对应的是采购批次与替代料的使用规则,返工对应的是某道工序的良品率考核,账期对应的是客户信用政策与销售提成口径。每一项都能指到人、指到节点、指到下个月可以调整的参数。五分钟结束时,老板拿到的不是一份解释,而是三四条待办。
五分钟成立的前提
这个时长依赖三个条件,缺一个都会失效。口径统一排在第一位,同一指标在业务部门和财务部门必须是同一个算法,否则跨表对比会产生假偏差。数据颗粒度要落到业务动作,只到科目一级的数据无法支撑第二层的结构拆解。指标要有人负责,干预层的每一项都应有明确的归属岗位和考核周期。
报表的价值不在于指标数量,而在于缩短从"发现异常"到"确定动作"的距离。《老板经营价值报表》所做的,是把这段距离压缩到一次会议之内可以走完的长度。对中小企业而言,管理会计的落地往往就体现在这种长度的缩短上:财务不再只提供结论,而是提供一条可以走通的归因路径。