制造企业的成本控制,多数停在采购议价和工时压缩两件事上。这两项动作见效快,代价也很清楚:物料降一档,返工率上升;工时压一轮,交付延误增加。QSC体系(品质 Quality、服务 Service、清洁 Cleanliness)原本是运营现场的三条底线,把它放进管理会计的框架重新拆解,它能够成为一套可计量、可结算的管控结构。红竹管理会计在服务制造业客户时,把这件事拆成三个动作:定口径、改科目、进考核。
一、先把QSC翻译成可核算的计量口径
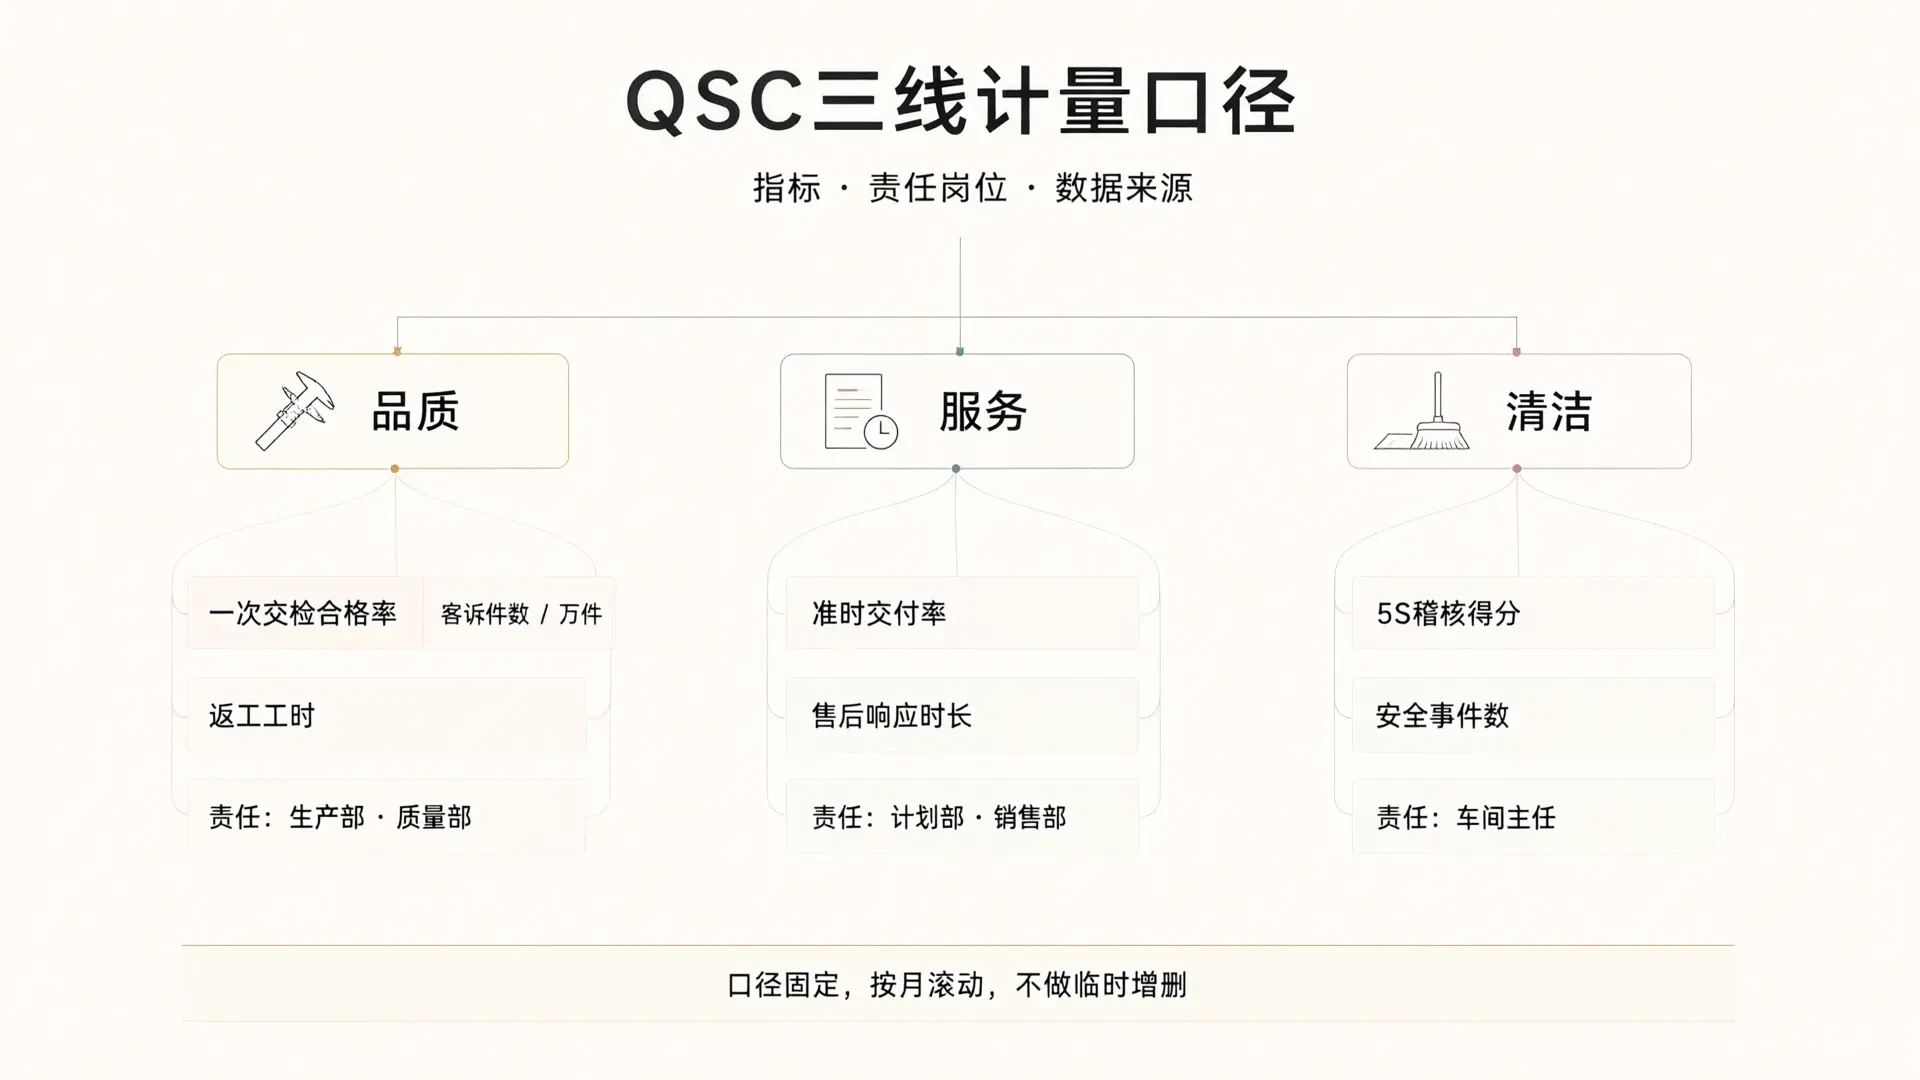
现场标准和管理报表之间隔着一条沟,沟的一边是"设备点检要到位",另一边是财务报表上的一行数字。跨过这条沟的办法是给每个QSC维度指定唯一计量单位,并同时确定责任岗位、数据来源和统计周期。
品质维度看一次交检合格率、每万件客诉件数、返工工时;服务维度看订单准时交付率和售后响应时长;清洁维度看5S稽核得分与安全事件件数。指标数量控制在八个以内,多一个都会让车间把精力放在填表上。口径定下来之后,同一张表按月滚动,不做临时增删,否则趋势判断失去意义。
二、改科目:把QSC支出从费用池挪进投入产出表
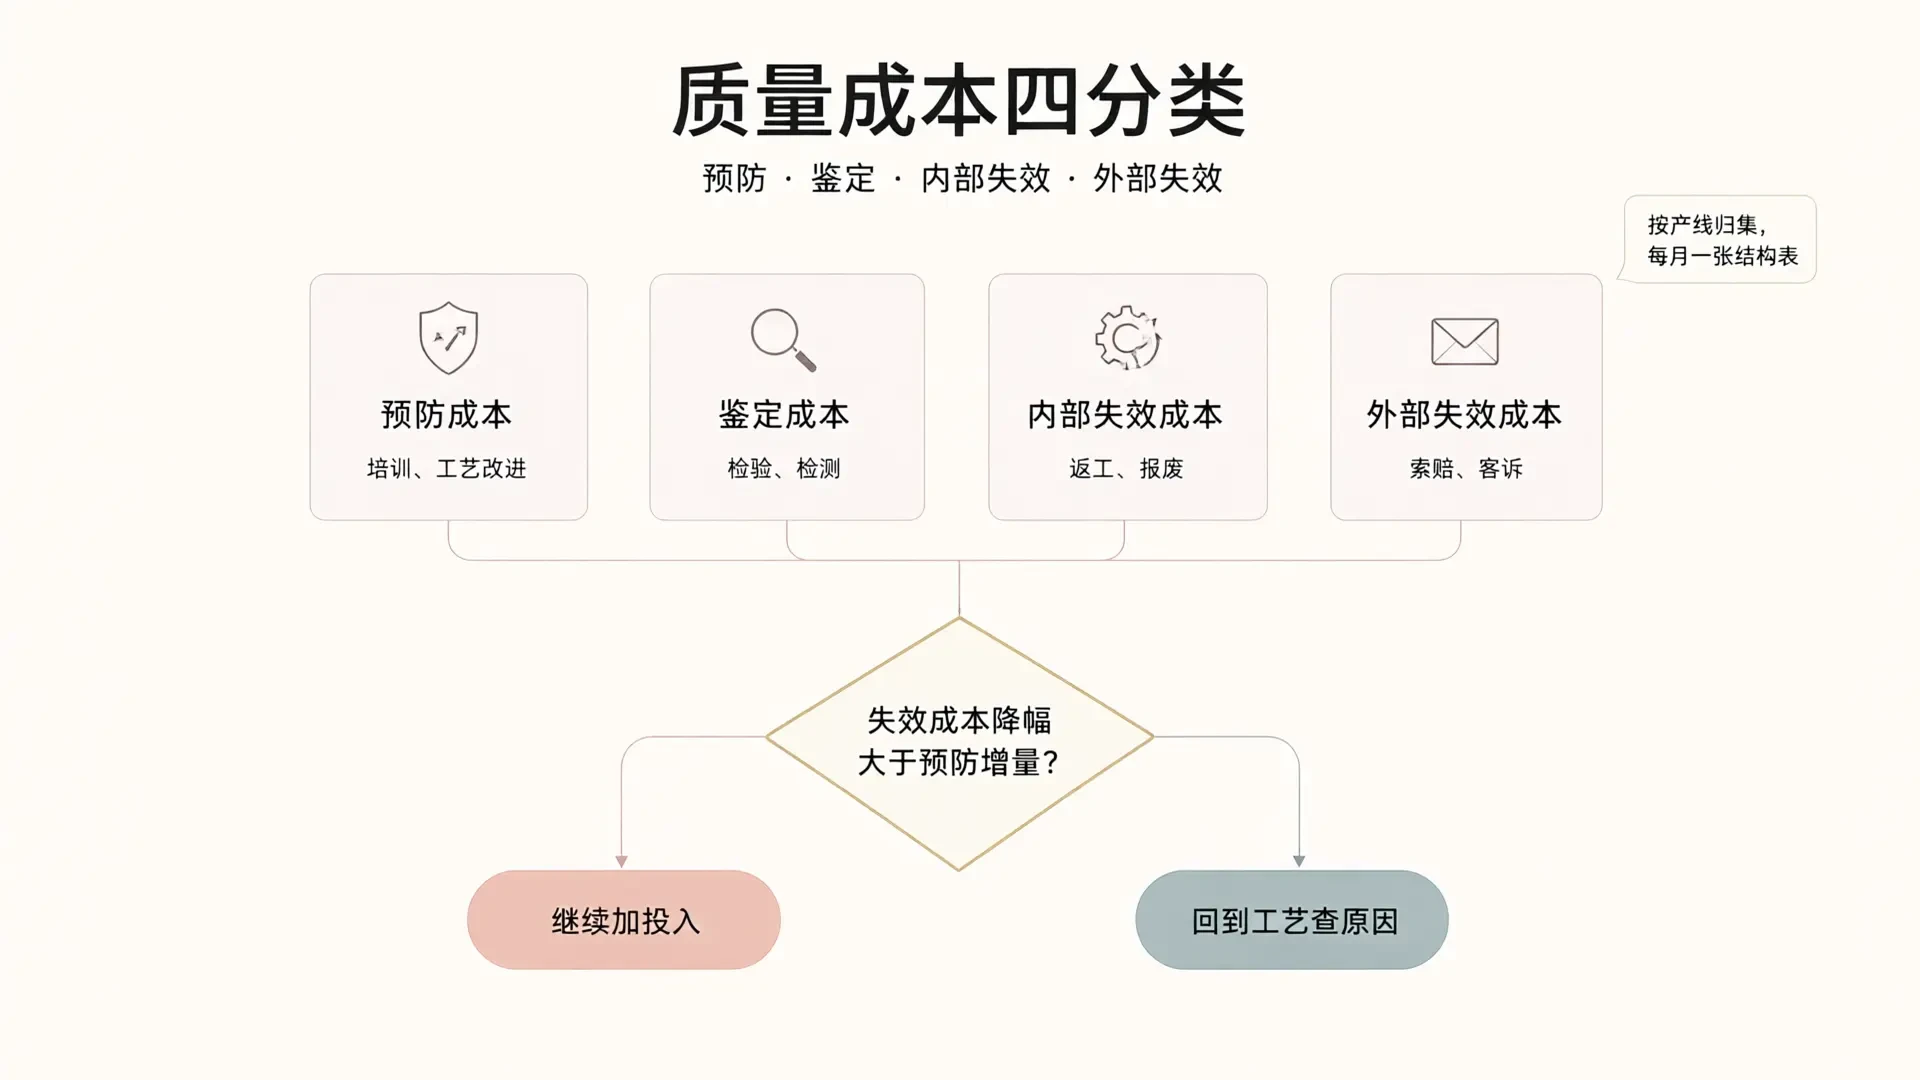
质量成本分四类:预防成本、鉴定成本、内部失效成本、外部失效成本。多数工厂的报表只记录了后两类,返工和索赔有据可查;前两类被打散在制造费用和管理费用里,账面上看不见。管理层因此得到一个错误印象,预防投入是纯支出。
具体做法是设置二级科目,按产线归集,每月生成一张质量成本结构表,观察预防投入占比与外部失效成本走势之间的关系。判断标准很直接:外部失效成本的下降额,是否持续大于预防投入的增量。前者大于后者,这笔投入值得继续加;连续三个月不成立,就要回到工艺环节查原因,而不是继续追加培训预算。
三、进考核:把指标接进绩效结算
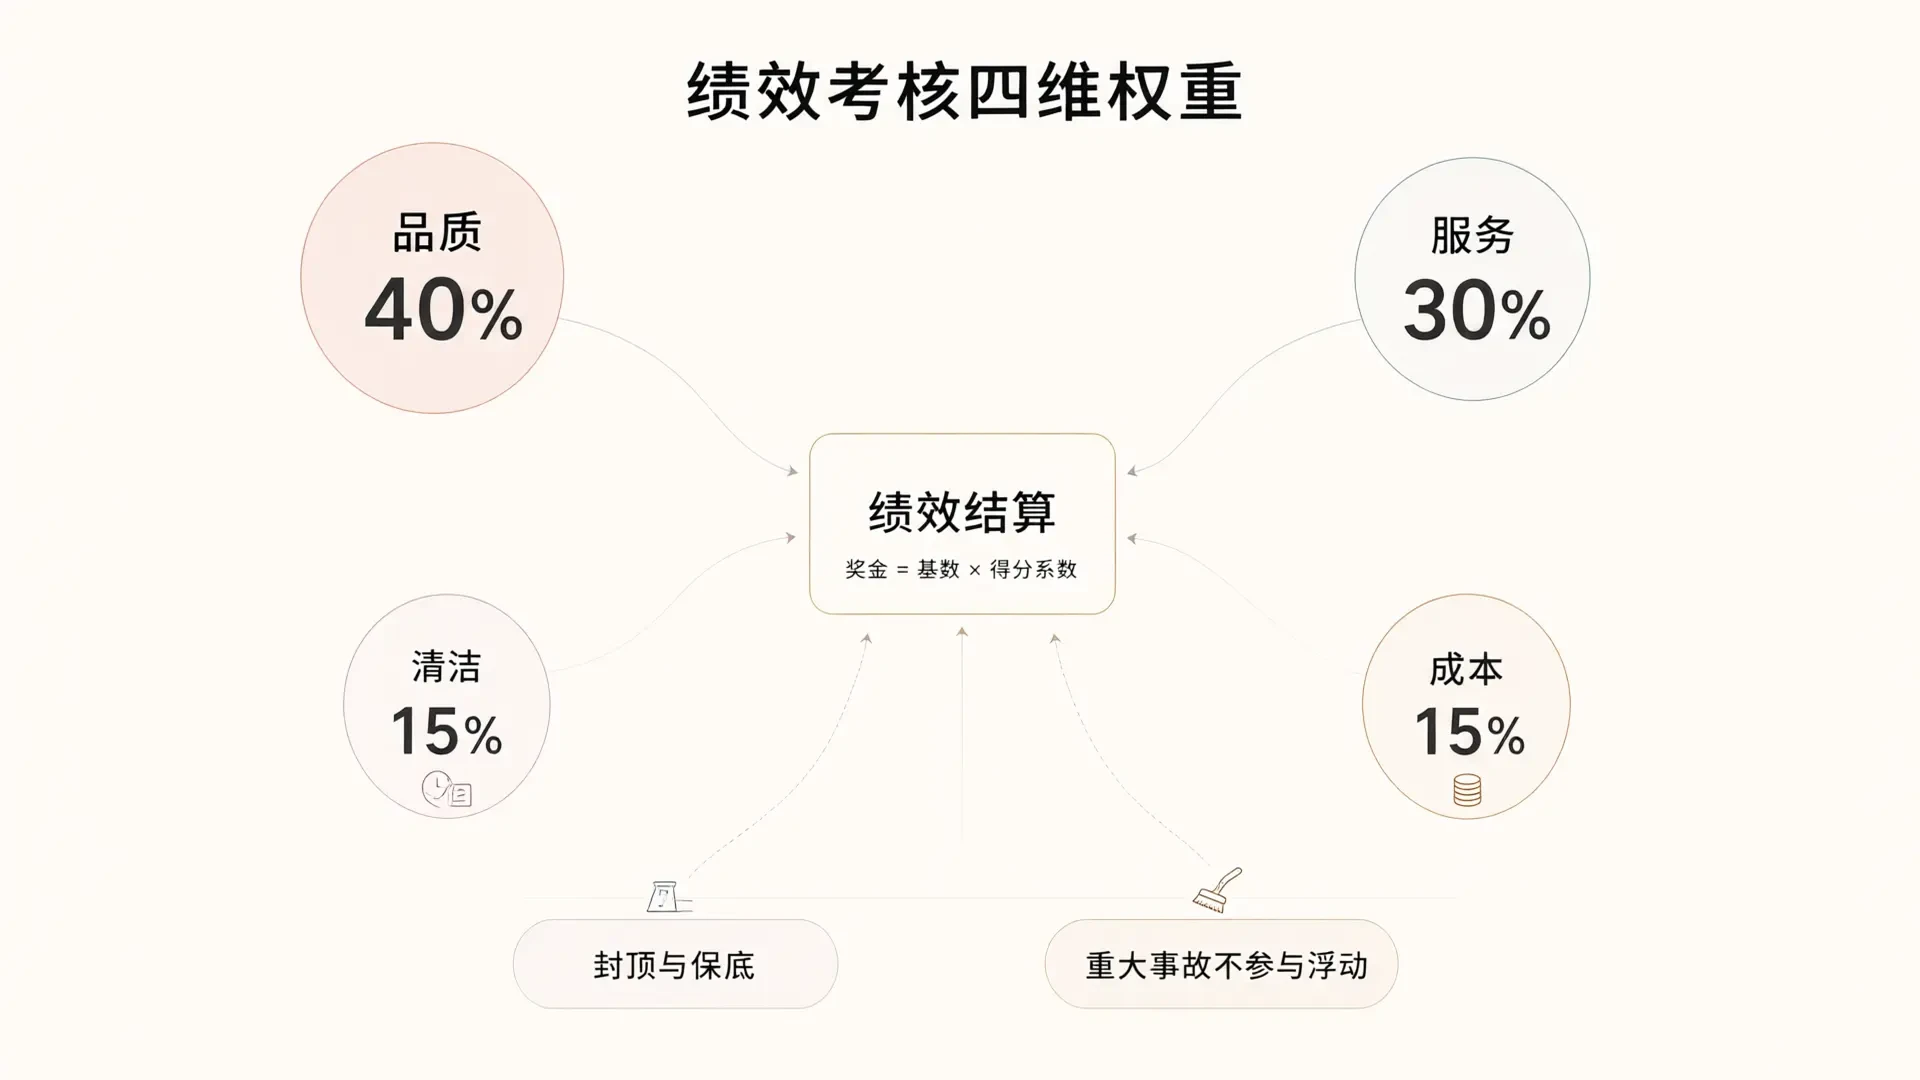
考核能不能落地,取决于指标是否来自已有数据、权重是否与经营优先级一致。以下是一份可直接套用的结构示例,权重和分值需按企业实际调整。
| 维度 | 指标 | 权重 | 数据来源 | 考核对象 |
|---|---|---|---|---|
| 品质 | 一次交检合格率、客诉件数 | 40% | 质检系统、客诉台账 | 生产部、质量部 |
| 服务 | 准时交付率、售后响应时长 | 30% | 订单系统、售后工单 | 计划部、销售部 |
| 清洁 | 5S稽核得分、安全事件数 | 15% | 月度稽核记录 | 车间主任 |
| 成本 | 单位制造成本 | 15% | 成本核算表 | 生产部 |
结算环节要设两道护栏。绩效奖金按得分系数浮动,同时设定封顶与保底,防止指标之间互相挤压;任一维度出现重大质量或安全事故,当期绩效不参与浮动。没有这两道护栏,权重设计得再精细,也会被执行成对单一指标的冲刺。
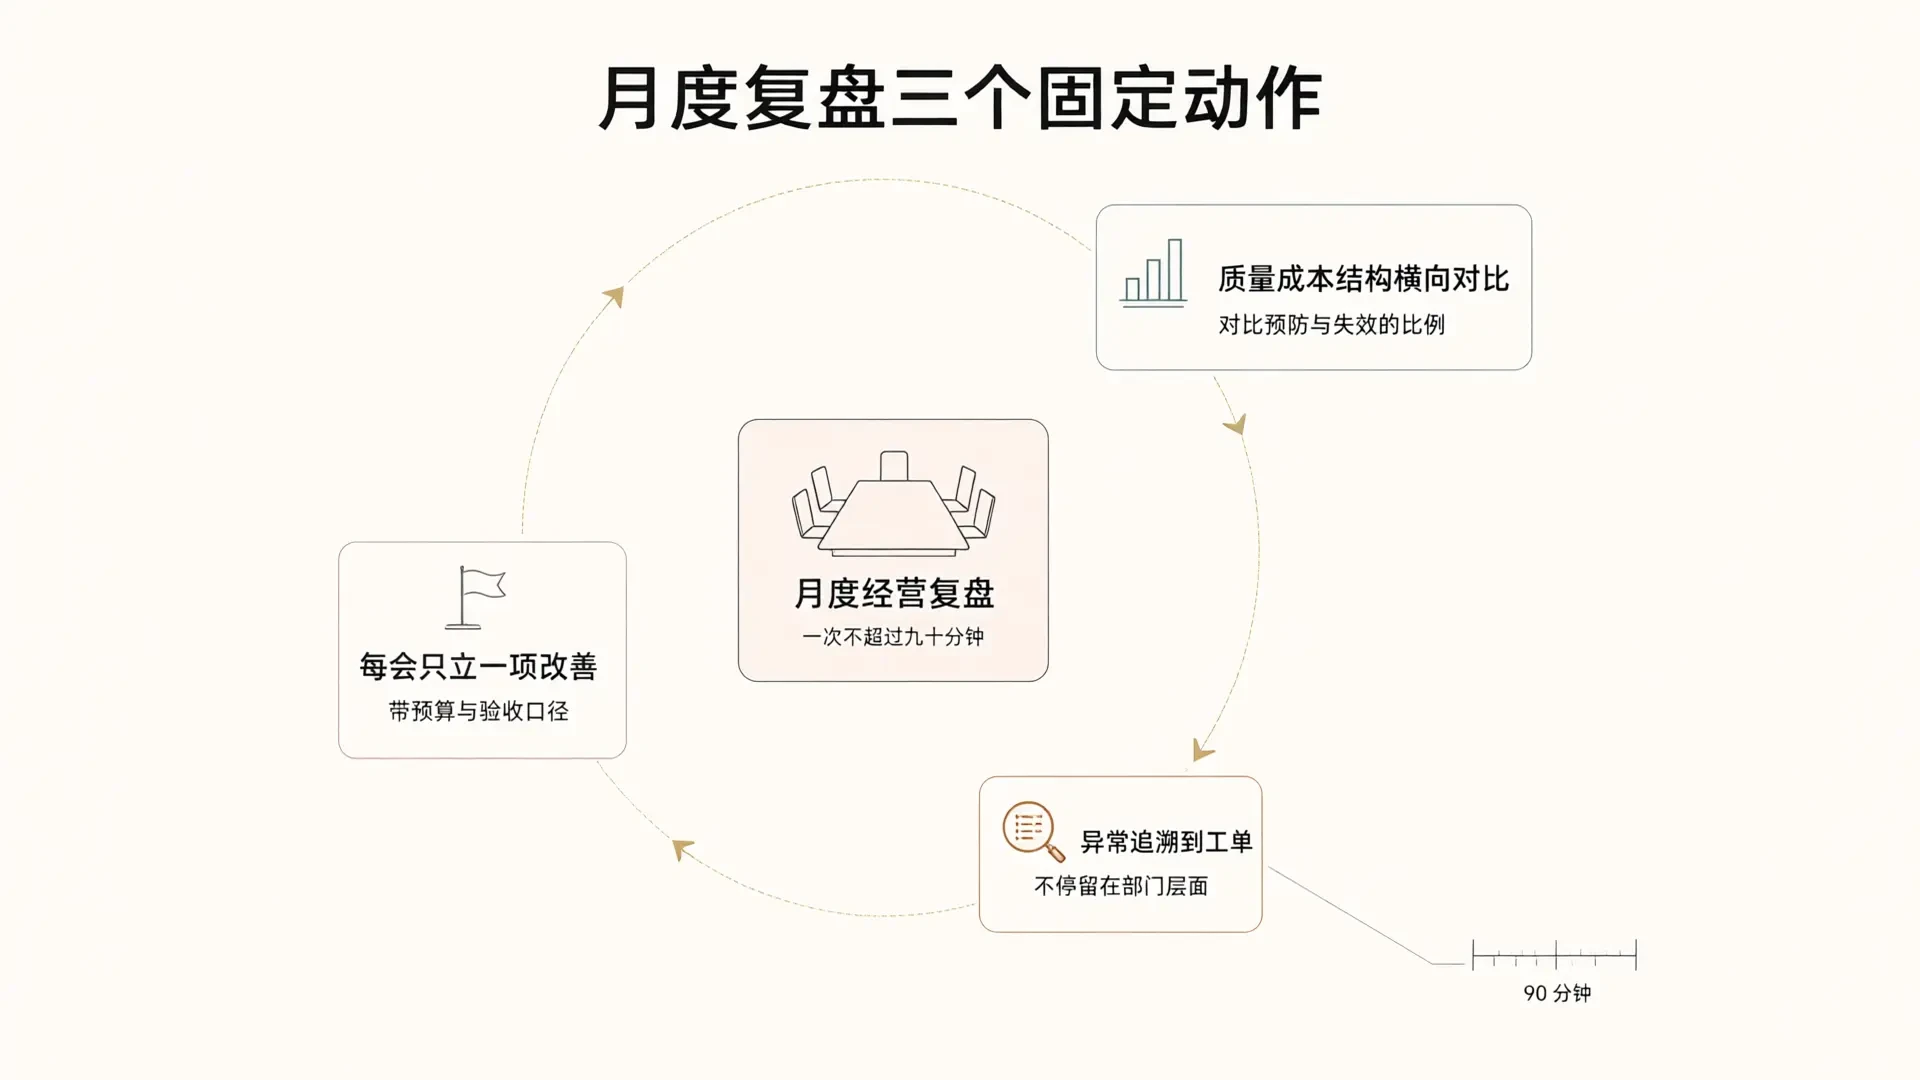
四、月度复盘:三个固定动作
体系跑起来之后,会议机制比指标本身更重要。红竹在客户项目里固定三个动作:对上月的质量成本结构做一次横向对比,看预防与失效的比例是否改善;对异常指标追溯到具体工单和工序,不停留在部门层面;每次会议只立项一项改善,明确预算、责任人和验收口径。
三个动作的执行成本很低,一次会议不超过九十分钟。它的价值在于把QSC从车间语言转换成经营语言,让品质、交付、现场这三件事在财务报表上有落点,也让绩效奖金有可解释的依据。
QSC不是贴在墙上的标语,它是一组可以被计量、被归集、被结算的经营活动。红竹管理会计有十年以上行业经验,服务过五十余家企业,成本控制与绩效考核是我们最常接手的两个模块。预约咨询可获赠《老板经营价值报表》,用于核对本企业当下的成本结构与绩效口径是否对得上。