Return Business Insights

从数据到菜单:餐饮企业客户四象限分析复盘

从门店取数口径到菜单重排,用消费频次与单客贡献的四象限,把菜品结构调整从销量排名变成可讨论的结构问题。

Hongzhu Management Accounting
2026, 11, 7
7minute read
Original
餐饮客户分层菜品结构Business Analysis毛利
从数据到菜单:餐饮企业客户四象限分析复盘

调整菜品结构,餐饮老板最常用的依据是销量排名:砍掉后十名,补几个新品,再让厨师长凭经验定价格。这个方法能回答"哪道菜卖得多",回答不了"谁在买、为什么买、赚不赚钱"。我们在一个餐饮咨询项目里换了一个切入点,用客户四象限重做这件事,从取数到换菜单走了完整一轮。下面按诊断、分层、交叉、决策、落地五个环节复盘。文中数值经过脱敏并按复盘口径整理,用于说明方法,具体阈值需按门店自身数据重新测算。

一、先统一口径,再谈分析

分析失败的项目,多数死在取数环节。门店的收银系统里有一年半的订单,但字段混乱:同一桌拆成多单、会员手机号有重复、团购订单的平台补贴没有单独列示。我们先把三件事定下来。

客户归集以手机号或会员 ID 为准,同桌订单合并计算,匿名散客单独归为一类,不强行归因。菜品成本用成本卡口径,食材、包材、损耗计入,人工与房租作为共同成本单独分摊,分摊规则全周期保持一致。排名依据从销售额改为毛利额,因为销售额高的菜可能是靠低价冲出来的量。

清洗后保留的有效订单约占原始数据的九成,被剔除的是退款单、测试单和无法归属渠道补贴的订单。这一步花的时间比后面建模更长,但值得:口径不稳,四象限分出来的客群会在下一轮复盘中整体漂移。
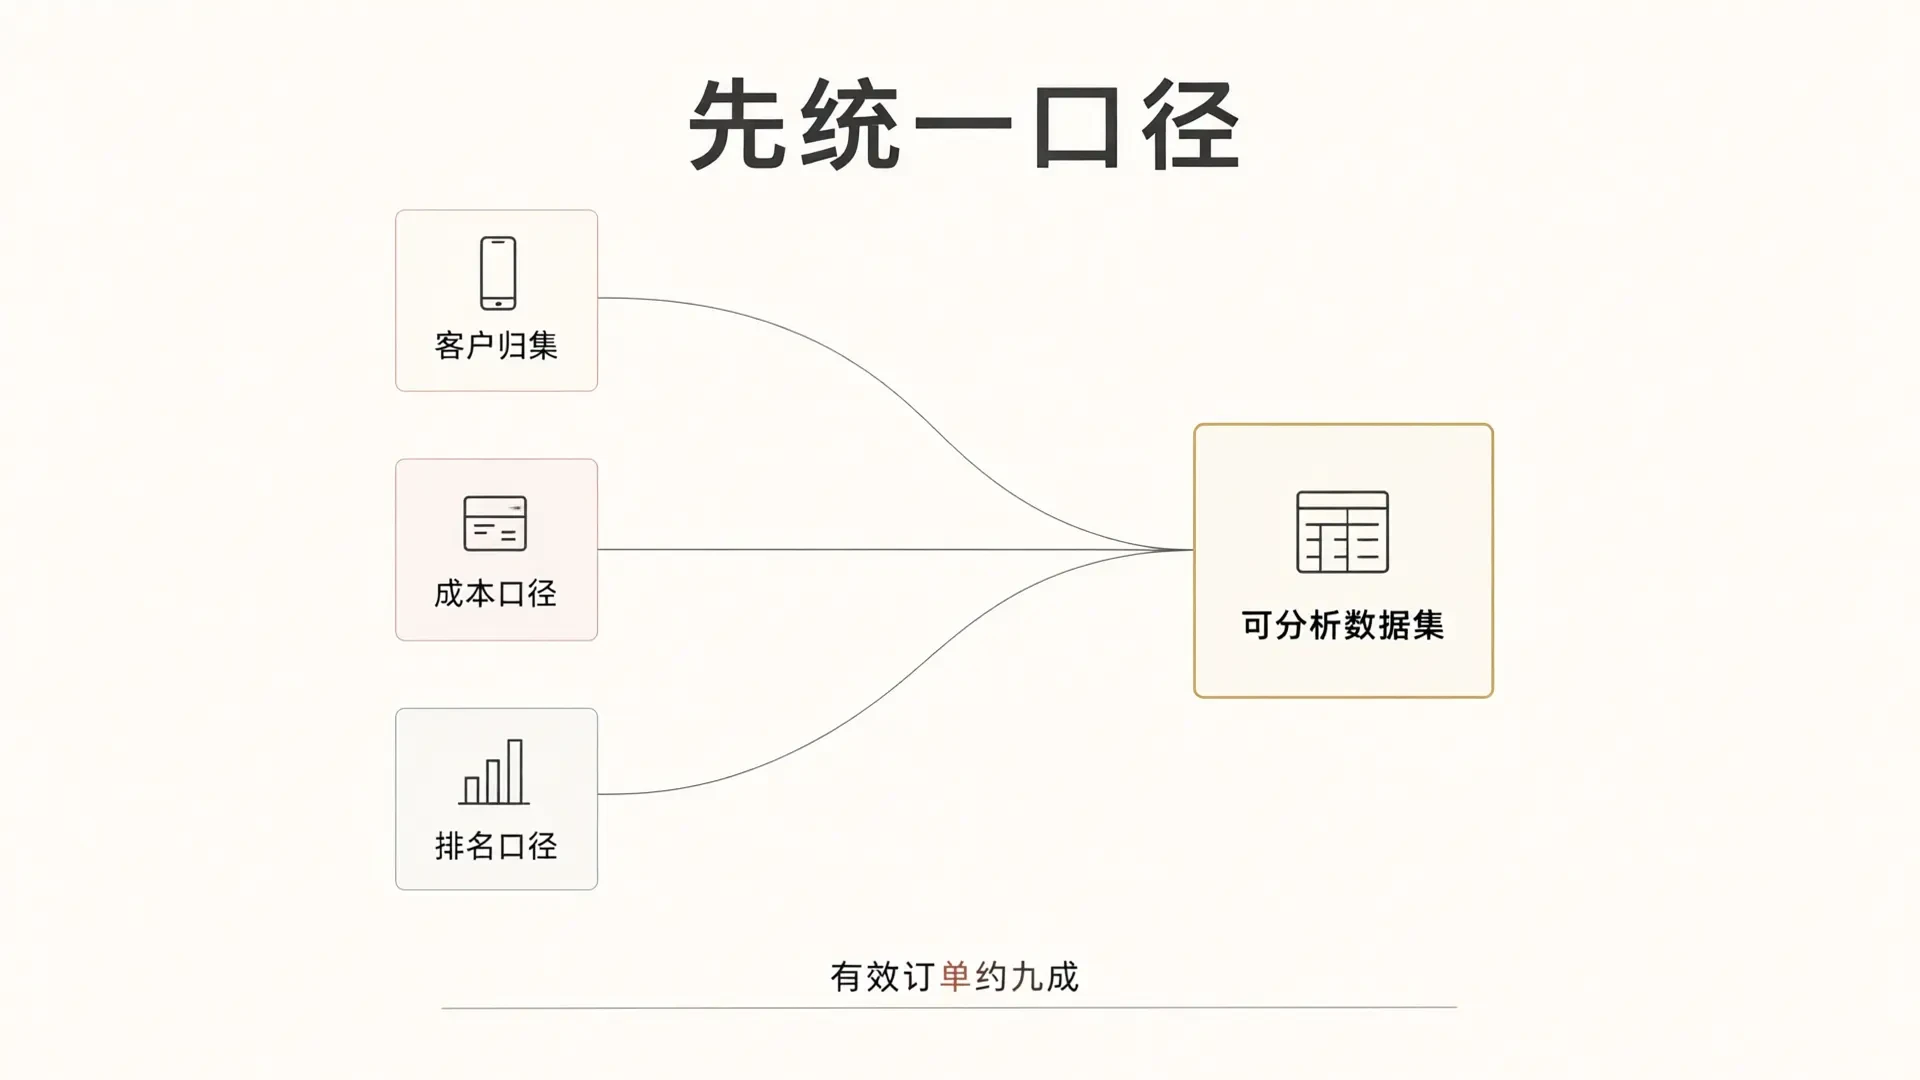
三个数据口径汇聚为可分析数据集的示意图

二、四象限的划分标准

两个维度分别是消费频次和单客贡献。频次取近十二个月到店次数,贡献取同一周期内的客单价或毛利贡献,两者选一个贯穿全案,中途不换。

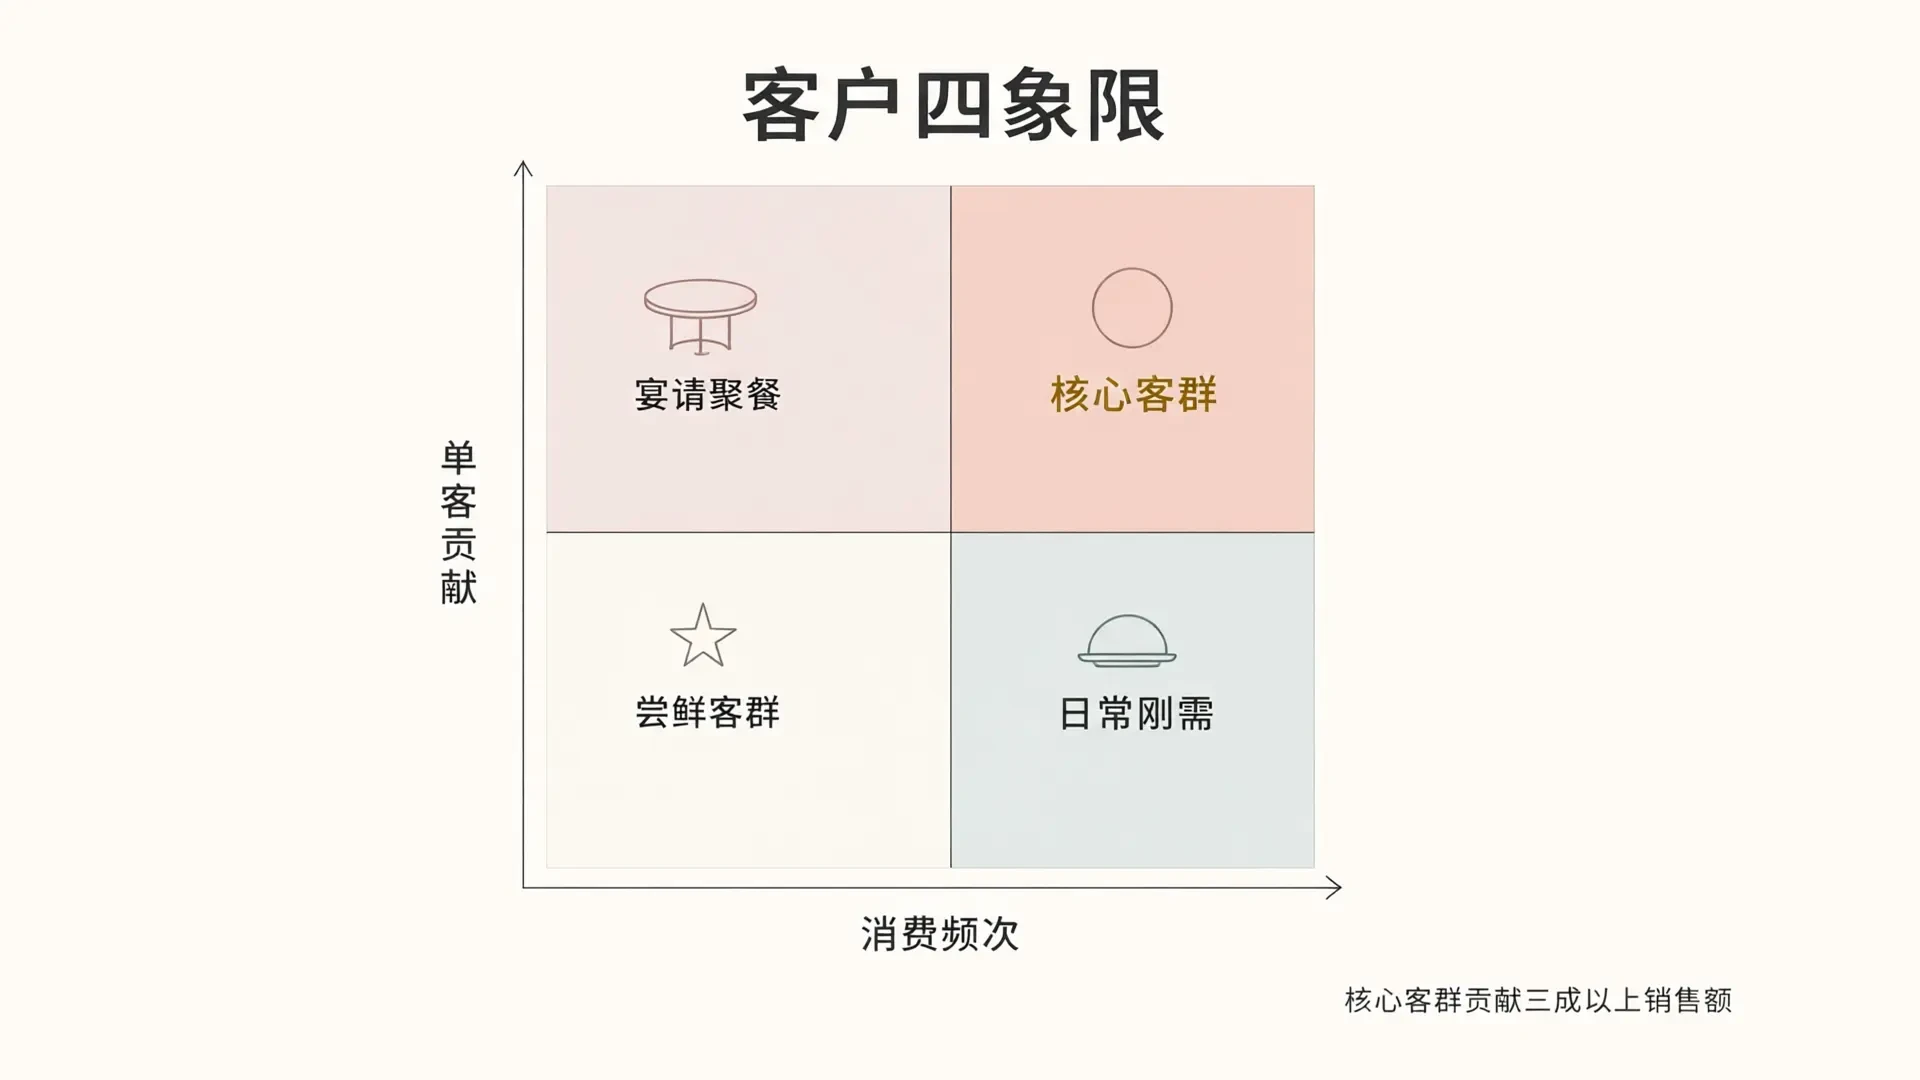
分界线不建议用平均数。餐饮消费频次分布长尾明显,平均数会被少数高频客户拉高,导致大量正常客户被划进低频区。我们用中位数结合业务拐点定线:到店四次及以上视为高频,客单价以门店价格带中位值划界。四类客群由此形成——高频高客单的核心客群、高频低客单的日常刚需客群、低频高客单的宴请与家庭聚餐客群、低频低客单的尝鲜客群。

在这家门店的复盘数据里,核心客群人数占比不到两成,贡献了三成以上销售额,且点单集中度高。这个结构决定了菜单该向谁倾斜。

三、把客群和菜品交叉起来

单看客群只能得到画像,单看菜品只能得到排行,交叉之后才有决策依据。我们对每个象限分别计算三项指标:菜品点单渗透率、毛利额贡献、同单关联组合。

第一轮结果推翻了一个原有判断。销量前十里有四道是低价家常菜,主要被高频低客单客群点走,毛利额排不进前二十;低频高客单客群点的菜集中在那几道硬菜,但出餐时长偏长,同桌等待感知明显。问题不在"哪道菜不好卖",在于菜单没有为主力客群设计结构:想留住核心客群,却没有匹配的菜品组合与价格带。
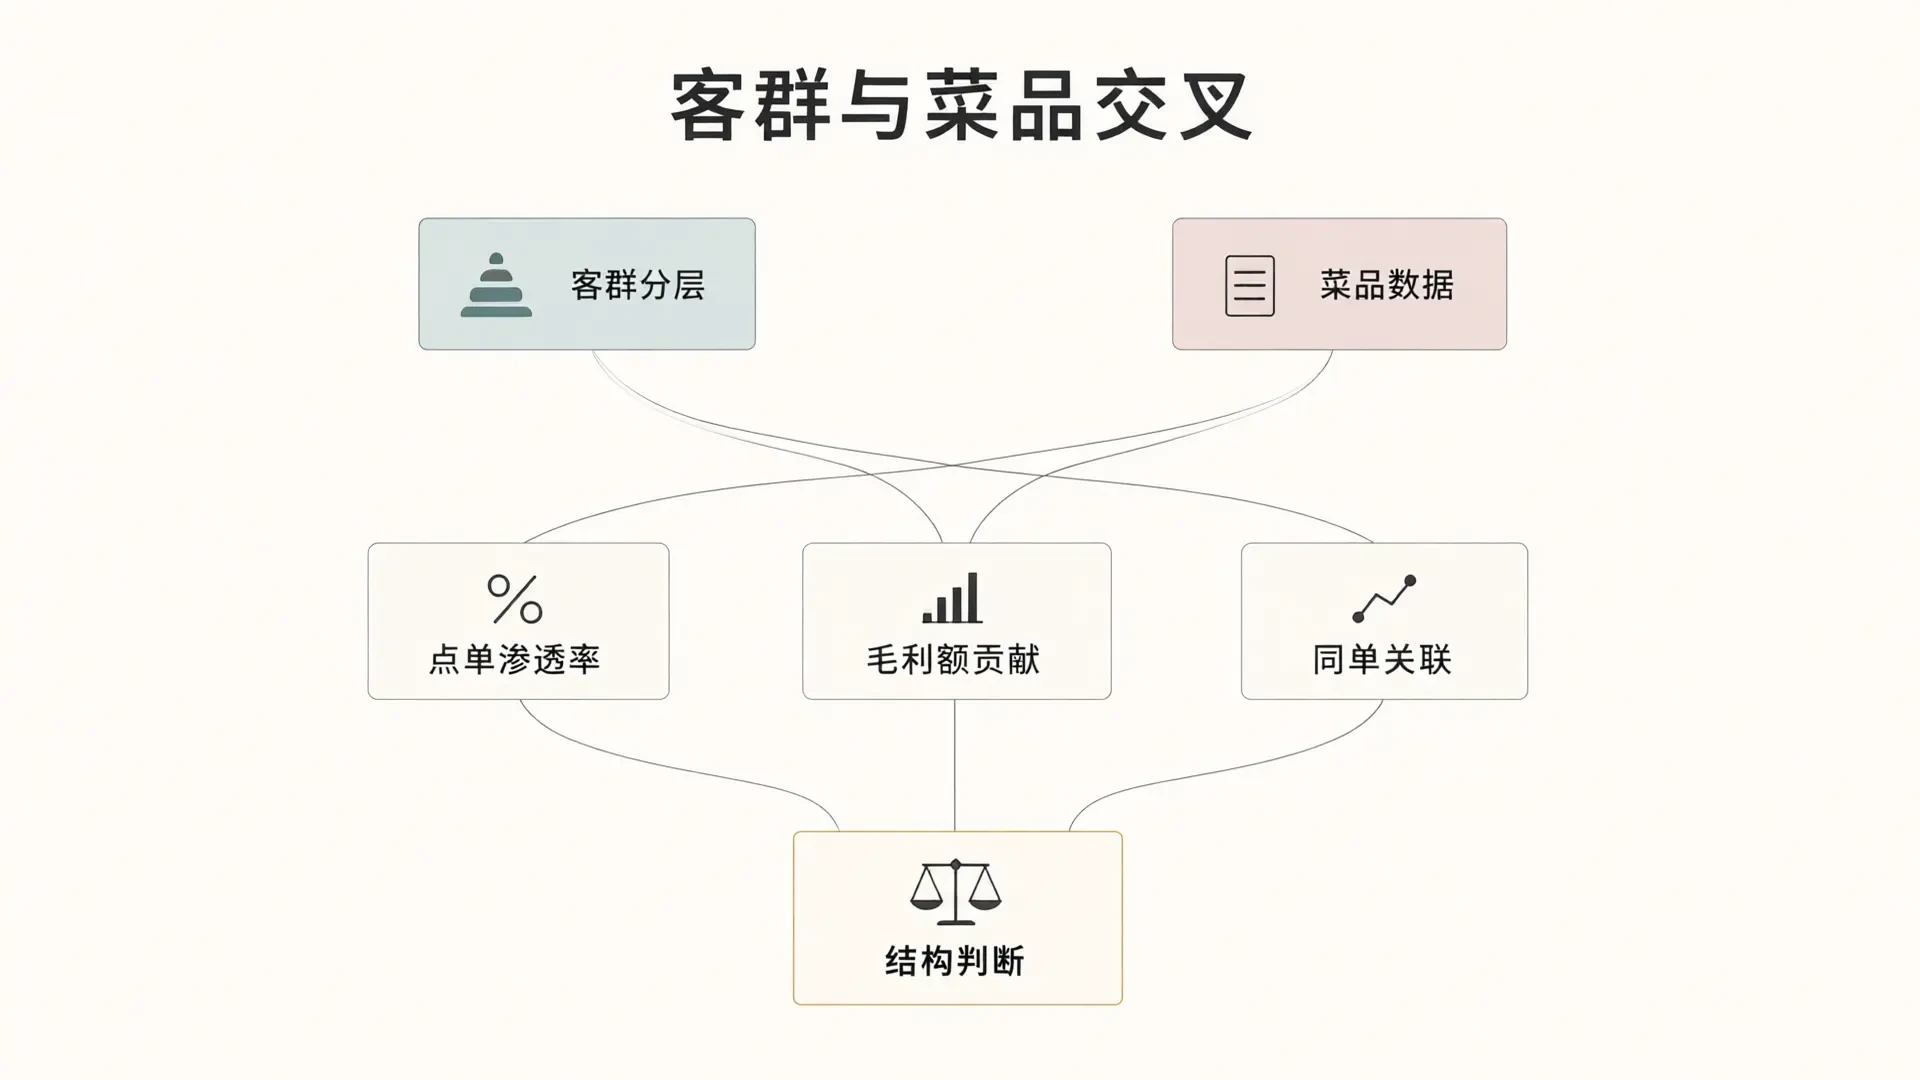
客群分层与菜品数据交叉出三项指标并汇聚为结构判断

四、菜单结构重排

我们把菜品按角色重新分类,而不是按品类排列。引流菜品服务高频刚需客群,数量必须克制,控制在五道以内,避免低价菜稀释整桌毛利;利润菜品服务核心客群,要求毛利额与体验同时达标;形象菜品对应宴请场景,出餐稳定性和呈现方式是重点;剩余菜品进入改造或淘汰池。

SKU 从八十六道收缩到六十二道,砍掉的是长尾低毛利且与其他菜品高度重合的选项。价格带补了中段空档,原来十九元直接跳到五十八元,中间没有承接。低价菜改为限定时段供应,份量做小,价格不动。排序逻辑从毛利率改为毛利额,一道毛利率百分之六十、月售三十份的菜,贡献不如下一道毛利率百分之四十五、月售两百份的菜。
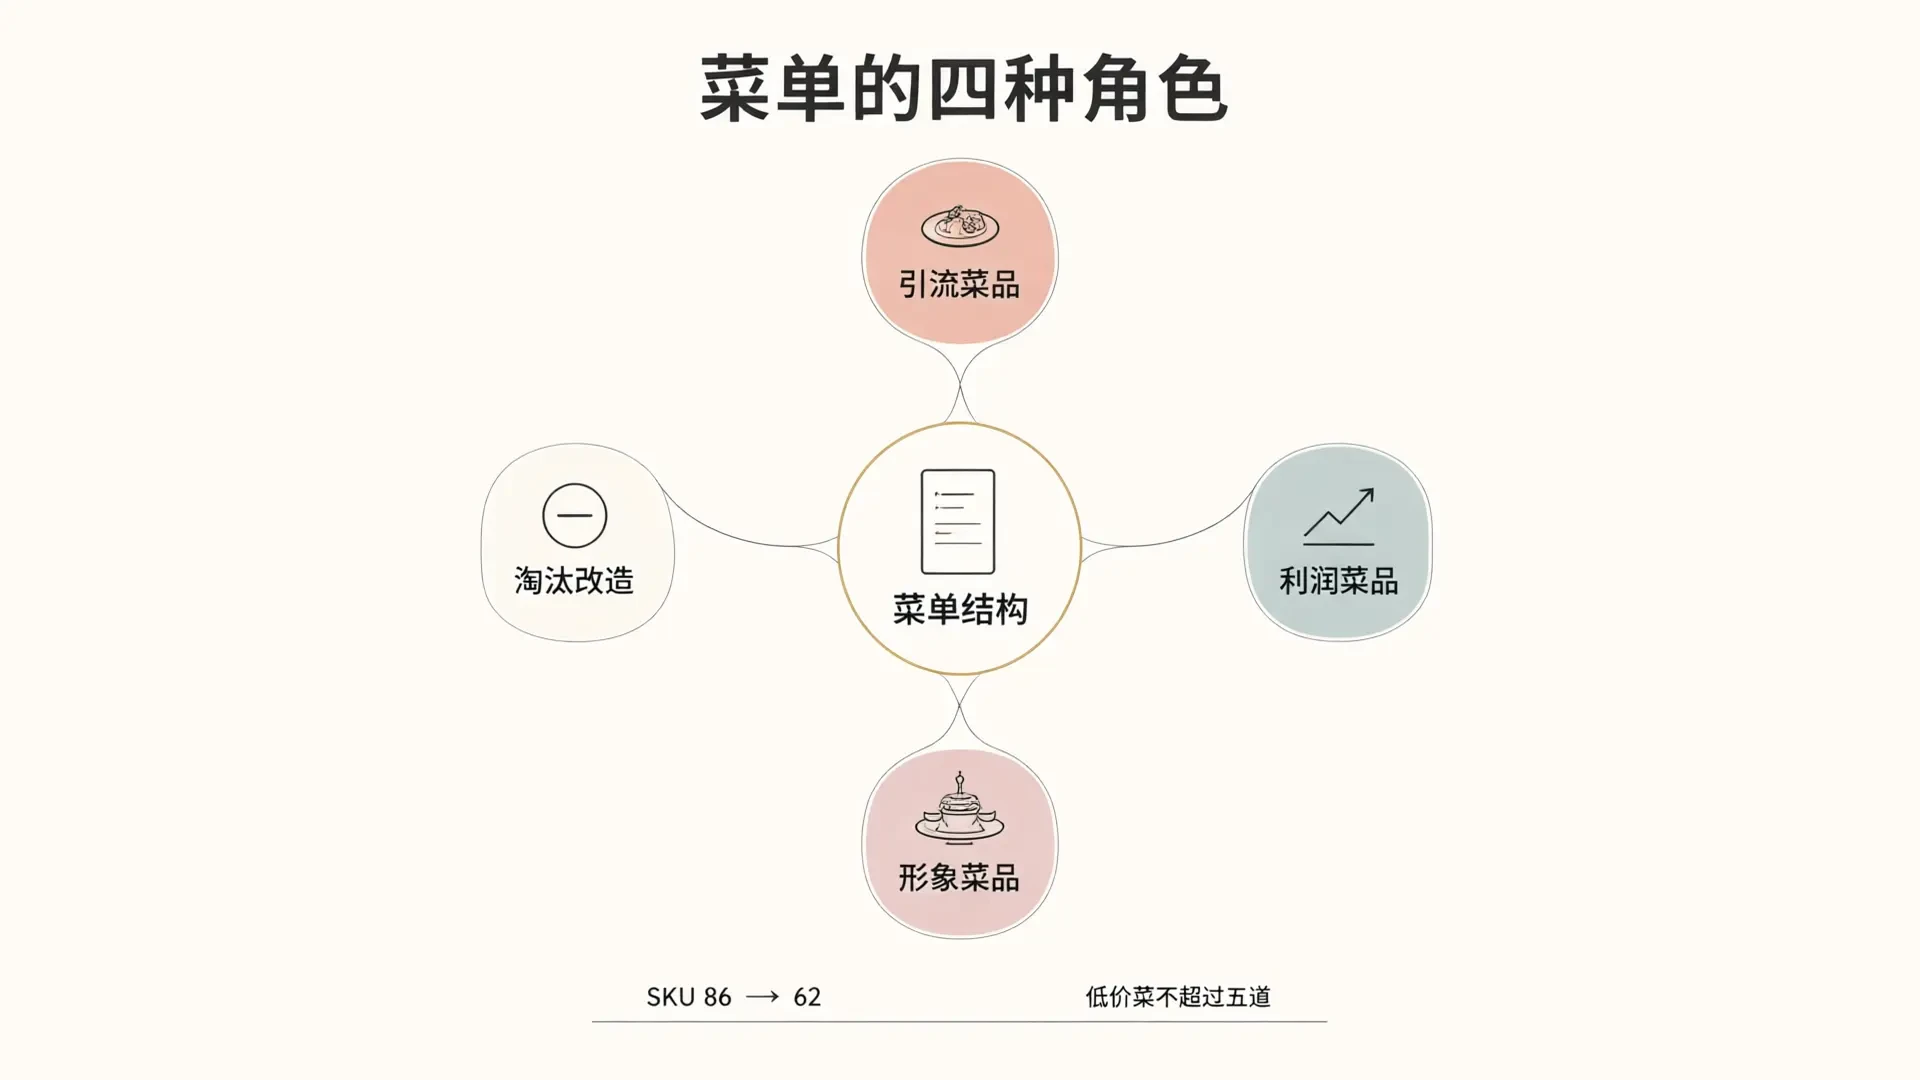
菜单中引流、利润、形象与淘汰四类角色的结构图

五、落地比分析难

菜单换版只是开始。供应链要跟着收缩长尾,采购集中后生鲜损耗下降,但需要重新谈账期和起订量。后厨要重排出餐动线,把慢菜前置备料,QSC 检查里加入出餐时长这一项。考核指标同步调整,从营业额改为毛利额加核心客群复购率,否则前厅仍然会把客人往低价套餐上引。

复盘节奏固定为月度看菜品贡献、季度看客群迁移。象限不是一次性标签,客户会随消费频次变化在四个区间之间移动,核心客群流失往往先在频次上出现信号。
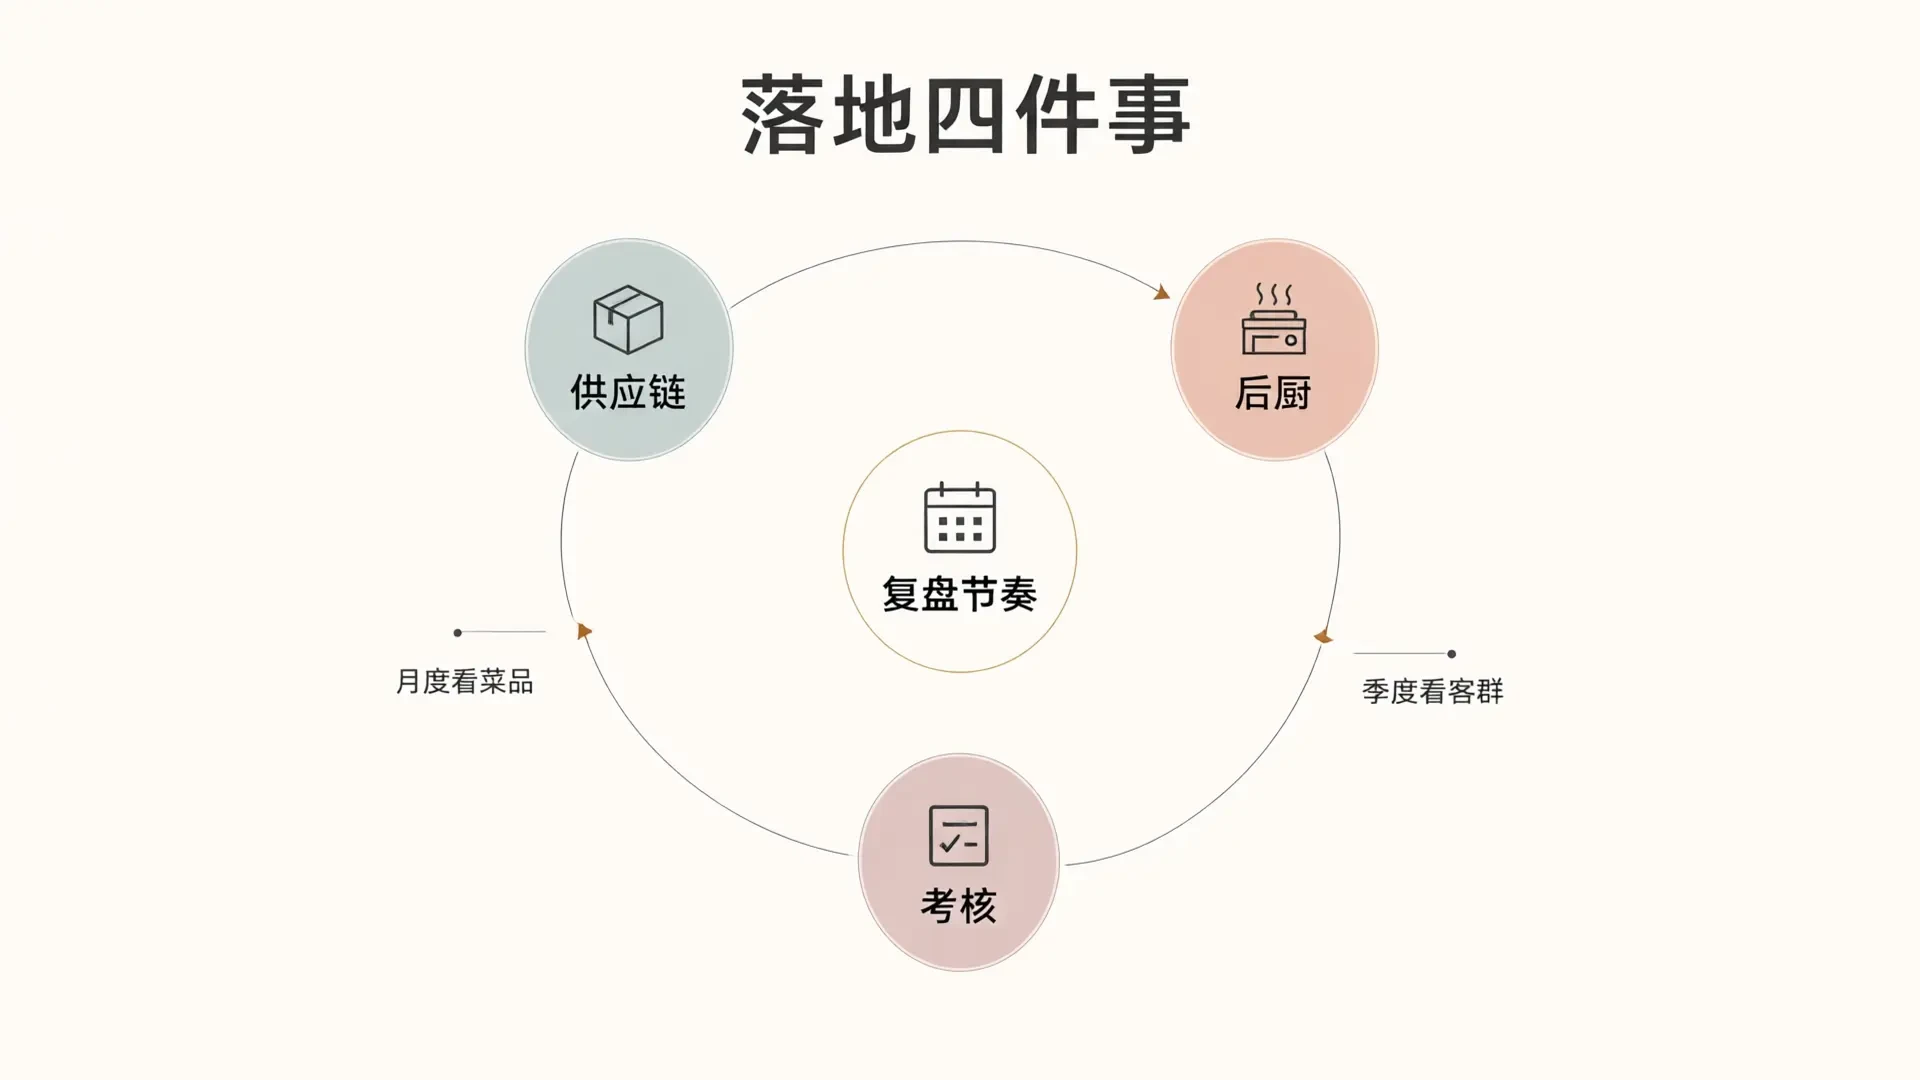
供应链、后厨、考核围绕复盘节奏形成闭环

整套方法的价值不在那张四象限图,而在于把"菜单该有什么"从经验判断变成了可讨论的结构问题。分析能给出方向,落地要靠供应链、后厨和考核一起动,这也是多数菜品结构调整停在纸面上的原因。

Originality Statement

This article is an original work by Hongzhu Management Accounting and represents the author's personal views only. Unauthorized reproduction is strictly prohibited. For reprint permissions, please contact us.

Return Business Insights
Share article
Share to:

Recommended for you

You may also like

Insights

Capacity utilization is not output divided by capacity: the break-even operating rate under rigid fixed costs.

In manufacturing, profitability is far more sensitive to utilization rates than to gross margins. Reports should display the break-even utilization rate, not just a gross margin statement.

2026/11/7
7minutes
Read full article
Insights

Mismatched Equipment Depreciation and Order Structure: Why Profits Collapse in the First Year of New Production Line Launch

Front-loaded depreciation and lagging order ramp-up often explain why a manufacturing company's first-year profits decline after launching a new line—not because operations are deteriorating, but because the timing gap hasn't been properly accounted for.

2026/11/7
6minutes
Read full article
Insights

MES Has Data, Cost Cards Don't: The Cost Accounting Gap in Smart Manufacturing

The factory has implemented MES, with process data running daily. Yet the cost card still reflects three-year-old quotas, creating a disconnect in intelligent manufacturing cost accounting.

2026/11/7
7minutes
Read full article

Need professional financial advice?

Book a free consultation now to get your exclusive management accounting solution

Get in Touch
Zhe ICP Prep 2026036241 No. -1|Zhejiang Public Security Bureau Internet Security Filing No. 33018502002605